
 (044) 205-37-95
 (097) 081-66-61
 (050) 783-64-24
 seminar@pkcentre.in.ua


Виїздні семінари
Листопад
 23 Листопада - 27 ЛистопадаЛектор: Клунько Олександр АнатолійовичПДВ, ПОДАТОК НА ПРИБУТОК, ПДФО, ЗЕД, ПОЗОВНА ДАВНІСТЬ, ПОДАТКОВО-БУХГАЛТЕРСЬКІ НОВИНИ, ПОДАТКОВА ЗВІТНІСТЬ
Час
23 (понеділок) 08:00 - 27 (п*ятниця) 09:00
Місце проведення
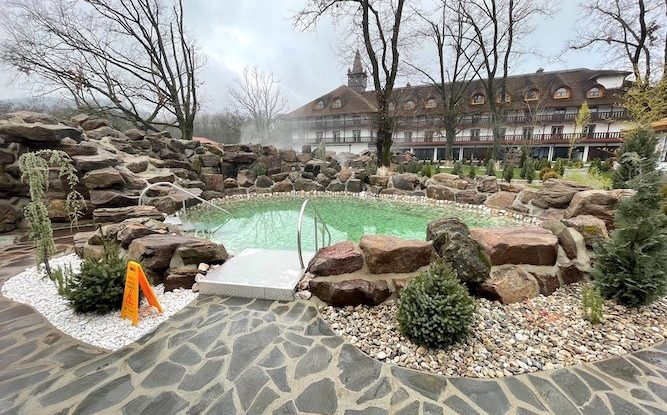
Готель «Iváncsó Birtok»
Закарпатська обл. Берегівський р-н, с. Косонь, Урочище 1
Програма семінару
Для директорів, фінансових керівників та головних бухгалтерів податково-облікова ексклюзивна конференція у Закарпатті для підприємств всієї країни ОЛЕКСАНДРА КЛУНЬКО
Програма семінару
Для директорів, фінансових керівників та головних бухгалтерів податково-облікова ексклюзивна конференція у Закарпатті для підприємств всієї країни
ОЛЕКСАНДРА КЛУНЬКО
ПДВ, ПОДАТОК НА ПРИБУТОК, ПДФО, ЗЕД, ПОЗОВНА ДАВНІСТЬ, ПОДАТКОВО-БУХГАЛТЕРСЬКІ НОВИНИ, ПОДАТКОВА ЗВІТНІСТЬ, ПРАКТИКА ПЕРЕВІРОК 2024-2026 рр. І НЕ ТІЛЬКИ.
ОПОДАТКУВАННЯ ПОШИРЕНИХ ОПЕРАЦІЙ
Безкоштовні розширені нестандартні відповіді на будь-які питання щодо оподаткування під час та після семінару до останнього слухача.
НАВЧАННЯ+ВІДПОЧИНОК+ОЗДОРОВЛЕННЯ+
ДРУЖНЯ КОМПАНІЯ ОДНОДУМЦІВ
23-27 листопада 2026 р.
ТЕРМАЛ–ГОТЕЛЬ «IVÁNCSÓ BIRTOK»
ВСЕ ВКЛЮЧНО
Сучасний елітний комплекс. Європейський варіант для відпочинку на території України. Славиться він своїми унікальними цілющими термальними басейними.
Закарпатська обл. Берегівський р-н, с. Косонь
Конференція буде проходити 25.11.2026р:
готель «Iváncsó Birtok», Закарпатська обл. Берегівський р-н, с. Косонь, Урочище 1
«Iváncsó Birtok»-європейський за рівнем обслуговування та сервісу готель Косино, привертає до себе любителів термальних джерел та бальнеологічного лікування.
Готель «Іванчо Бірток» славиться своїми унікальними термоджерелами з цілющими властивостями. Тут створена ціла система з семи взаємодоповнюючих басейнів з водою різної температури і різного лікувального призначення – прісною і термальною. Комплекс розташований у мальовничому місці, оточеному лісом. Тут навіть повітря цілюще.
На території комплексу знаходяться 7 басейнів, з яких 5 термальних і 2 прісні басейни. Також 7 унікальних саун зібрано в одному місці – Тому було б добре провести тут не один день, а всю відпустку і навчання .
ТЕРМАЛЬНА ВОДА З КОСИНСЬКОГО ДЖЕРЕЛА має загальнооздоровчий вплив на організм, збагачуючи його необхідними речовинами та мікроелементами:
- залізом, яке присутнє в червоних кров’яних тілах і відповідає за транспорт кисню до клітин;
- кальцієм, який є основним будівельним елементом кісткової тканини;
- калієм і натрієм, що необхідні для скорочення м’язів, зокрема серцевого;
- цинком, який важливий для синтезу вітаміну Е, а також впливає на здоров’я шкіри, волосся та нігтів, підтримує чоловічу репродуктивну функцію;
- хлором, який забезпечує нормальну діяльність нервової системи;
- селеном, котрий бере участь у синтезі гормонів щитоподібної залози;
- хромом, який регулює вуглеводний обмін і нормалізує рівень цукру в крові;
- міддю, що має бактерицидні властивості й допомагає зупинити запальні процеси;
- ванадієм, який знижує синтез холестерину в організмі;
- магнієм, необхідним для синтезу білків, важливим для роботи нервової та серцево-судинної систем. Також він сприяє виведенню холестерину з організму.
НОВА ТЕРИТОРІЯ РЕЛАКСУ В «ТЕРМАЛЬНИХ ВОДАХ КОСИНО» – «WELLNESS»
ВІДКРИТИЙ ТЕРМАЛЬНИЙ БАСЕЙН З ДЖАКУЗІ- Ми обʼєднали два природні джерела енергії в термальному басейні під відкритим небом на території релаксу «WELLNESS». Багатотонні кам’яні брили міцно оповили басейн з термальною водою, щоб зосереджувати в одному місці енергетичні запаси Землі та мати можливість черпати їх з такого безмежного джерела як наша планета. Температура басейну 36*С. Температура джакузі 38*С .Час перебування 15-20 хв


ПЛАВАЛЬНИЙ БАСЕЙН З ТЕРАСОЮ ТА БАРОМ. ТЕРАСА З ДЖАКУЗІ
Це велично оформлений критий басейн для плавання з комфортною лаунж-зоною.
Басейн глибиною 1,2 метри з температурою води 27 градусів обладнано гідропушками для масажу та доріжкою для плавання.
ТЕРАСА З ДЖАКУЗІ –Для кращого лікувального ефекту термальної води ми об’єднали такі процедури як прийом ванни та масаж тіла. Ідеальним рішенням стали термальні джакузі, в яких в термальні ванни подається повітря під тиском. Тепла термальна вода у ваннах дозволяє лишити терасу відкритою та дихати свіжим повітрям поряд з віковими дубами. Температура 38*С. Час перебування в джакузі 15-20 хв


СУХА САУНА ТА ПАРНІ- На території «WELLNESS» зведено цілих три сауни, дві з яких парні з автоматичною подачею пару і одна суха сауна для прихильників екстремальних температур.
Основна «фішка» всіх саун – панорамне вікно практично на всю стіну, через яке можна споглядати за краєвидом надворі. Ледь помітна подача ароматичного масла та приємна музика, додатково посилює релакс-ефект. Температура 43-45*С. Вологість 80-90%. Час перебування 10-15 хв


ОЗЕРО З ВОДОПАДОМ- Після гарячої лазні рекомендуємо швидке занурення в прохолодну водойму, яка у нас розташована поряд з саунами. Пару хвилин такої процедури запускає в організмі не задіяні в повсякденному житті резерви та механізми відновлення. Вода в озері оновлюється з водопаду, поступово проходячи по кам’яним брилам, як по східцям. Температура 5-10*С. Час перебування 1-2 хв


СОЛЯНА КІМНАТА- Однією з найбезпечніших лікувальних процедур, основаної на природніх ресурсах є перебування в соляній печері. Для відтворення атмосфери таких печер застосовується особливий прилад – галогенератор, що насичує повітря іонами хлориду натрію (солі) і очищає його від вірусів, мікробів та алергенів. Ледь тьмяне світло, спів диких птахів або шум дощу вводять до стану повного спокою, а часто і сну… Температура 21*С. Час перебування 15-20 хв


ВАННИ КНАЙПА – Одна з найефективніших процедур гідротерапії проводиться в так званих ваннах Кнайпа. Це неглибокі ванни з покритим дрібним камнем дном та наповнені холодною та теплою водою. При ходьбі по таких каменях стимулюються акупунктурні точки стопи, що позитивно впливає практично на всі органи людини. Для отримання цілющого ефекту достатньо поволі пройтись 5 – 7 разів по колу.. Температура 10*С – 38*С. Час перебування 15-20 хв


ТЕРМАЛЬНІ БАСЕЙНИ: https://kosino.ua/pools/
СМАРАГДОВИЙ БАСЕЙН – Призначений для тих, хто любить приймати оздоровлюючі термальні процедури на свіжому повітрі в будь-яку погоду. Зручні сидіння з гідромасажем для спини та ніг, підводний аеромасаж для нижньої частини тіла, дві гідроподушки для ефективного масажу верхньої частини тіла, приємна музика та заспокійлива кольорова гама створюють максимально розслаблюючу атмосферу.
БАСЕЙН “H2O” – Великий прісний басейн, що нагадує за формою молекулу води (H2O). Відповідну атмосферу створює екзотична музика і аква-бар, виконаний у мексиканському стилі, з найдовшою в Україні барною стійкою (27 м).
«ЗОЛОТИЙ КРАН ЗДОРОВ’Я «КОСИНО» – Велетенський термальний басейн з фонтанами-джакузі, виконаними у вигляді традиційних закарпатських напоїв (пива, вина, кави та палинки – угорської фруктової горілки), та найвищим у світі фонтаном-ілюзією з термальною водою – Золотим краном, що символізує найцінніше джерело здоров’я людини – воду.
ПЛАВАЛЬНИЙ БАСЕЙН – Класичний плавальний басейн з 5-ма доріжками призначений не тільки для тих, хто любить підтримувати тіло у хорошій формі. Як відомо, регулярне плавання уповільнює процеси старіння в організмі людини, а комбінація різних стилів плавання дає можливість задіяти майже всі групи м’язів.
БАСЕЙН “ІНЬ-ЯН”- Інь і Ян – це основа східної філософії, дві фундаментальні сили, які створюють Всесвіт шляхом взаємодії та рівноваги: земля і небо, чоловік та жінка, чорне та біле, добре та погане, гаряче та холодне. Вони – повна протилежність, але існування однієї без іншої неможливе.
ВАННА КНАЙПА «17 КРОКІВ ЗДОРОВ’Я»- Лікувальні рекомендації: накращий терапевтичний ефект досягається при перебуванні у кожній із ванн протягом 1 хв. Лікувальні методи Кнайпа базуються на перемінній дії гарячої термальної та холодної прісної води, що активізує кровообіг, допомагає зміцнити стінки судин, стимулює захисні імунні функції організму. Дно лікувальних ванн викладено дрібними камінцями, які масажують стопи, тим самим активізуючи на них спеціальні точки, пов’язані з внутрішніми органами.


КОРОЛІВСЬКІ САУНИ: https://kosino.ua/saunas/
ЕВКАЛІПТОВА САУНА- Сьогодні практично неможливо зустріти людину, яка б не чула про чудові цілющі властивості евкаліпта. Але рідко кому вдавалося побачити це дерево. Ми не пропонуємо поїхати на його батьківщину – в Австралію. Ми пропонуємо відвідати евкаліптову сауну та насолодитися неймовірним ароматом!
СОЛЯНА ЛИСЯЧА НОРА- Як співається у всіма відомій пісні “The Fox (What does the fox say?)”, секрет лисиці – це давня таємниця. Навряд чи ви зможете розгадати її в нашій королівській сауні – Соляній лисячій норі (ми і самі її не знаємо). А ось набратися здоров’я, подихати соляними парами та насолодитися приємними звуками лісу у вас однозначно вийде. Ефект аромотерапії
ТРАВ’ЯНА САУНА – З давніх часів людина використовує терапевтичні властивості лікарських трав. Трав’яна сауна покращує кровообіг, створює помірну кардіонагрузку. Після відвідин трав’яної сауни усуваються спазми і болі в м’язах, підвищується гнучкість м’язів та заспокоюється нервова система. Трав’яна сауна володіє сильним оздоровчим та тонізуючим ефектом
РИМСЬКА САУНА- Римська сауна — це найдавніший вид лазні, який сягає своїм корінням в історію Стародавнього Риму. У давнину відвідування римських лазень було невід’ємною частиною соціального життя римлян, а також рецептом їх доброго здоров’я та довголіття.
ХАМАМ – це незабутні враження. Хамам – це молодість, здоров’я, заряд бадьорості та гарного настрою. Хамам – це неймовірне розслаблення і зняття втоми, що накопичилася після робочих днів, стресів та суєти. Після відвідування сауни поліпшується сон, проходять неврози, мігрені, занепокоєння.
УГОРСЬКА САУНА- Угорська сауна знiмає нервову та м’язову напругу, посилює кровообiг, тонiзує серцевий м’яз, омолоджує шкiру, знижує болi та втомлюванiсть м’язiв, суглобiв та зв’язок, покращує якiсть сну. Родзинкою угорської сауни є оригінальна піч–кам’янка. В ній розпечене каміння знаходиться у відрі, яке кожні 5 хвилин опускається у бочку з пивом, наповнюючи сауну приємним ароматом хліба та хмелю, що подумки переносить вас до старої сільської хатинки.
КРИЖАНА ПЕЧЕРА – Після активізації кровообігу в гарячих саунах прийміть приємне охолодження в крижаній печері. Під впливом холоду судини шкіри звужуються, а подальше повторне нагрівання організму викликає в клітинах вибух енергії. Ця полярність відчуттів призводить до приємного внутрішнього тепла, яке розливається по тілу!


«СТАНДАРТ New» в новому корпусі номер включає: дві роздільні кравати; душ; туалет; кондиціонер; Wi-Fi; сейф; телевізор


Програма семінару:
- ОЧІКУВАНІ ПОДАТКОВІ ЗМІНИ В ПКУ, в законодавчі та нормативні акти, у форми та порядки заповнення декларацій для платників податків загальної та спрощеної систем оподаткування.
- ПІДГОТОВКА ДО ГЛОБАЛЬНИХ ФІСКАЛЬНИХ ЗМІН В ПКУ ЗА НАПРЯМКОМ ATAD.
- ОСТАННІ МІСЯЦІ ВПЛИВУ НА ЗАГАЛЬНУ ПОДАТКОВУ ПОЗОВНУ ДАВНІСТЬ ДЛЯ ПЕРЕВІРОК, штрафів, пені, архівації документів, виправлення (уточнення) помилок «карантинного та воєнного» мораторіїв. Як правильно відраховувати, приклади, помилки, перепони для контролерів.
- СТРОКИ ТА ПРАВО НА ПОДАТКОВИЙ КРЕДИТ З ПДВ, у тому числі за розблокованими ПН/РК.
- ВІДПОВІДАЛЬНІСТЬ ЗА ПН/РК.
- ЛІКВІДАЦІЯ НЕОБОРОТНИХ АКТИВІВ БЕЗ ПДВ.
- ЗМІНИ У ФОРМІ ТА РЕКВІЗИТАХ ПЕРВИННИХ ДОКУМЕНТІВ.
- ВІДНЕСЕННЯ ВІДСОТКІВ НА ВИТРАТИ ЗА КРЕДИТАМИ/ПОЗИКАМИ, у тому числі від нерезидентів або засновників, від банківських та не банківських фінансових установ (у т.ч. ІСІ). Проект змін в ПКУ щодо введення додаткових обмеження з питання віднесення відсотків на витрати.
- ПОЗИВНІ НОВИНИ ТА ЗАХИСНІ НОРМИ ВІД ДИСКОНТУВАННЯ.
- ЗАХИСТ ПОДАТКОВИХ ВИТРАТ ТА ПОДАТКОВОГО КРЕДИТУ ЗА ПОШИРЕНИМИ ОПЕРАЦІЯМИ.
- ПРАКТИКА ЗАСТОСУВАННЯ ЗМІН В ПКУ ТА ОПОДАТКУВАННЯ ПОШИРЕНИХ ОПЕРАЦІЙ У 2024-2026 РР. році та їх вплив на звітність (збитки, безповоротна фіндопомога, позичка, оренда (суборенда) та супутні операції, курсові різниці.
- ПОДАТОК НА ДОХОДИ НЕРЕЗИДЕНТІВ, БЛАГОДІЙНІСТЬ, ДОДАТКОВІ ОБМЕЖЕННЯ ЧЕРЕЗ РІ, маркетингові, рекламні, мерчандайзингові послуги, реорганізація тощо).
- УТОЧНЕНІ РОЗРАХУНКИ ЯК ЗАСІБ ЗАХИСТУ ВІД ШТРАФІВ, «САМОШТРАФ».
- ПОРОГИ КРИМІНАЛЬНОЇ ВІДПОВІДАЛЬНОСТІ У 2026 РОЦІ ЗА ПОДАТКОВІ ТА «БІЛЯ ПОДАТКОВІ» правопорушення.
- МОРАТОРІЙ НА ШТРАФИ за не підтвердження фінзвітності аудиторським висновком та їх не оприлюднення.
- ВІДНОВЛЕННЯ ЦИВІЛЬНО-ГОСПОДАРСЬКОЇ ПОЗОВНОЇ ДАВНОСТІ ЗА РІЗНИМИ ОПЕРАЦІЯМИ: правила, складнощі, помилки.
- ПИТАННЯ РОБОТИ ЕЛЕКТРОННОГО КАБІНЕТУ ПЛАТНИКА ПОДАТКІВ.
- ПРИВ’ЯЗКА ГОСПОДАРСЬКИХ ШТРАФІВ В ДОГОВОРАХ ДО ПДВ.
- ПОЗИТИВНІ ЗМІНИ У ЗЕД ЗАКОНОДАВСТВІ ТА ЗА ЗЕД ОПЕРАЦІЯМИ.
- МІЖНАРОДНЕ ОПОДАТКУВАННЯ (податок на репатріацію, «натуральний» коефіцієнт, новини в оподаткуванні операцій з корпоративними правами, пасивні доходи, конвенції, багатостороння конвенція (MLI), «підводні камінці» проти пільгових ставок).
- ПРОТИДІЯ КАМЕРАЛЬНИМ ПЕРЕВІРКАМ, у тому числі неправильність оформлення результатів та незаконність штрафів.
- ЗАКОННІСТЬ ПЕРЕВІРОК ТА ПРОТИДІЯ ПОРУШЕННЯМ ПОДАТКІВЦЯМ ПІД ЧАС ВІДБОРУ, підготовці, початку, тривання та закінчення перевірок.
- ФОРМА ТА ПОРЯДОК СКЛАДАННЯ АКТІВ ПЕРЕВІРОК. Порушення податківцями внутрішніх інструкцій ДПС.
- ПОДАТКОВІ ЗАПИТИ НА ОТРИМАННЯ ІНФОРМАЦІЇ АБО ЗВІРКУ: порядок, строки, зміст, штрафи.
- СКАСУВАННЯ «НАВМИСНОСТІ» ПРАВОПОРУШЕННЯ НА ПІДСТАВІ ВНУТРІШНІХ ДОКУМЕНТІВ ДПС, її вплив на розмір штрафів та незаконність застосування податківцями.
- РЕЗОНАНСНА ТА КОРИСНА СУДОВА ПРАКТИКА, методрекомендації, листи і роз’яснення ДПС та інших органів влади щодо питань перевірок, штрафів та оскарження.
План семінару буде доповнено актуальними питаннями на день проведення семінару.
Крім того, Ви маєте можливість як безпосередньо на семінар задати питання, так і заздалегідь їх надіслати письмово. Для надання більш повної та розширеної відповіді з посиланням на реквізити нормативних документів радимо надсилати питання не пізніше як за 2 дні до семінару.
ВІДВІДАВШИ НАШ СЕМІНАР ВИ ДІЗНАЄТЕСЯ ОСТАННІ НОВИНИ В ОПОДАТКУВАННІ, ОТРИМАЄТЕ ВІДПОВІДІ НА СВОЇ ЗАПИТАННЯ.
А також ми подаруємо Вам флешку з нормативними документами, в якій зібрано понад 2500 документів (листів, цікавих статей, консультацій, роз’яснень, покарань, рішень суду, рекомендації і звичайно ПОДАРУНОК!
Приєднуйтесь до компанії однодумців
Будемо раді бачити Вас у нас на семінарі.
До зустрічі
У вартість включено: ручку, зошит, брошуру з матеріалами до семінару; консультації кваліфікованих фахівців; кількість учасників обмежена; Затишний зал з кондиціонерами; Відповіді на Ваші запитання (відправленні по e-mail)
|
1 Пакет «Все включно» В вартість пакету входить: 1.Заїзд 23.11.26р в 15:00, виїзд 27.11.2026 р. в 12:00 (Ранній заїзд 3 9:00; Пізній виїзд до 18:00) 2. Конференція Клунько О.А. 25.11.2026 року 3. Проживання двомісному номері «Стандарт» + три разове харчування + СПА КУПАННЯ НЕОБМЕЖЕНО з 6:00 до 23:00 доступ до басейнів:“Смарагдовий”;“Золотий кран здоров’я «Косино»; Басейн “H2O”; Дитячий басейн; Прісний плавальний басейн; Басейн “Інь-Ян”; Ванни Кнайпа «17 кроків здоров’я»; Неперевершені джакузі з “Вином”, “Кавою”, “Пивом” та “Палинкою”.Відвідування Королівських Саун з 10:00 до 19:30 4. Трьох-разове харчування “шведський стіл». Широкий вибір страв закарпатської, угорської, української та європейської кухонь. Різноманітне меню перших, других страв, салатів, десертів та фруктів 5. Екскурсія. Трансферт ж/д Київ-Мукачево-Київ оплачується додатково |
|
2 Пакет «Конференція + проживання готель «Iváncsó Birtok» В вартість пакету входить: 1. Проживання в готелі «Iváncsó Birtok» в одномісному номері «Стандарт» + харчування+ СПА . Заїзд 24.11.26р в 14:00, виїзд 25.11.2026 р. в 12:00 2. Конференція Клунько О.А. 25.11.2026 року |
|
3 Пакет «Конференція» 25.11.2026 р, готель «Iváncsó Birtok» В вартість пакету входить: 1. Конференція Клунько О.А. 25.11.2026 року 2. Кофе-брей, обід. 3. Флешку з нормативними документами, в якій зібрано понад 1500 документів (листів, цікавих статей, консультацій, роз’яснень, покарань, рішень суду, рекомендації. 4. ПОДАРУНОК. |
Семінари в Києві
Вересень
 23 ВересняЛектор: Мойсеєнко ТетянаЗАРПЛАТНІ ЗМІНИ: СЕРЕДНЯ, БЛАГА, ЗВІТНІСТЬ ЛІКАРНЯНІ/ДЕКРЕТНІ. ВІДПУСКНІ/КОМПЕНСАЦІЇ ВІДПУСТОК
Лектор
Час
(середа) 11:00 - 16:30
Місце проведення
Зал + Онлайн конференція
м. КИЇВ, метро МАЙДАН НЕЗАЛЕЖНОСТІ ГОТЕЛЬ «КОЗАЦЬКИЙ »
Програма семінару
ЗАРПЛАТНІ ЗМІНИ: СЕРЕДНЯ, БЛАГА, ЗВІТНІСТЬ ЛІКАРНЯНІ/ДЕКРЕТНІ. ВІДПУСКНІ/КОМПЕНСАЦІЇ ВІДПУСТОК: розрахунок середньої, податки, звітність, документи.
Програма семінару
ЗАРПЛАТНІ ЗМІНИ: СЕРЕДНЯ, БЛАГА, ЗВІТНІСТЬ
ЛІКАРНЯНІ/ДЕКРЕТНІ. ВІДПУСКНІ/КОМПЕНСАЦІЇ ВІДПУСТОК:
розрахунок середньої, податки, звітність, документи.
БРОНЮВАННЯ та КРИТИЧНІСТЬ: зарплата 26К, як виконати.
ЗАРПЛАТНА ЗВІТНІСТЬ: заповнення та виправлення помилок.
ДОПОМОГИ та ДОДАТКОВІ БЛАГА: що з ПДФО, ВЗ та ЄСВ
Програма семінару:
І. ЛІКАРНЯНІ/ДЕКРЕТНІ ЗМІНИ та ПЕРЕВІРКИ:
- ТОП-10 правил і документів для нарахування та оплати лікарняних/декретних. Розрахунок суми допомоги (лікарняні, декретні)
- Як рахувати Страховий стаж для лікарняних: таблиця-довідник періодів страхового стажу (практика перевірок ПФУ звертає увагу на коректність розрахунку та помилки)
- Чи можна лікарняні/декретні повністю оплачувати коштом роботодавця (без ПФУ)? Які ризики матиме роботодавець
- Яких строків треба притримуватися для страхових виплат: розгляд, призначення/відмова, заявка, оплата, звітність. Відповідальність за порушення.
- Лікарняні/декретні в Зарплатній звітності
ІІ. ВІДПУСКНІ/КОМПЕНСАЦІЇ ВІДПУСТОК: як розрахувати, виплатити та звітувати
- ТОП-10 правил і документів для нарахування та виплати відпускних/компенсації відпустки.
- Сумісник у відпустці: варіанти оформлення та (не)оплати
- Зміни в оплачуваних та неоплачуваних відпустках
- Компенсації відпусток без звільнення та при звільненні: зміни та поради
- Відпустки та компенсації відпусток у Зарплатній звітності: як заповнити
- Перевірки відпускних/компенсацій відпусток, хто і коли здійснює, штрафи та відповідальність роботодавця за порушення
ІІІ. ЗАРПЛАТА 26К для БРОНЮВАННЯ та ДОТРИМАННЯ КРИТИЧНОСТІ
- Правила дотримання зарплати 206К для бронювання в повних і неповних місяцях (прийняття, звільнення, лікарняні, відпустки, бронювання наприкінці місяця, анулювання на початку місяця та інші кейси)
- Як і хто здійснює моніторинг зарплати 26К для бронювання, з якою періодичністю
- Моніторинг середньої зарплати 26К по підприємству: як і хто здійснює і з якою періодичністю
- Поради Як відповідати умовах Моніторингу
IV. ЗАРПЛАТНА ЗВІТНІСТЬ: заповнення та виправлення помилок (додатки 1, 4ДФ, 5)
- Чисельність працівників: нові правила заповнення рядків 091, 092
- Додаток: практичні кейси із заповнення в додатку 1 «Відомості про нарахування заробітної плати» об’єднаної зарплатної звітності 1 відомостей про види нарахованих доходів для:
- Сум лікарняних, декретних виплат
- Сум відпускні, компенсацій відпусток
- Виплат за договорами ЦПХ та гіг-контрактами
- Виплат мобілізованим, звільненим, померлим особам
- Додаток 4ДФ практичні кейси із заповнення відомостей про види нарахованих доходів для:
- Працівників – про суми зарплати, додаткових благ, спецодягу, аліментів, матеріальної допомоги, подарунків, позик, різних видів допомоги та інших видів доходів
- Фізичних осіб – про винагороди ЦПХ на послуги, роботи, оренду рухомого майна, оренду нерухомого майна
- ФОПів та самозайнятих осіб – про суми нарахованих та виплачених їм доходів без податкків, обов’язкові документи, які потрібно мати для здійснення виплат без податків
V. ДОПОМОГИ та ДОДАТКОВІ БЛАГА: що з ПДФО, ВЗ та ЄСВ
- Добровільне страхування (медичне, життя та інші)
- Матеріальні допомоги «за сімейними обставинами», на оздоровлення та інші випадки: варіанти готівкових та безготівкових виплат. Розраховуємо податкове навантаження на суми перевищення. Кадрові документальні оформлення.
- Допомога на лікування: тільки безготівковим перерахуванням. Які документи мають бути в наявності з метою економії податкового навантаження.
- Допомога на лікування та медичне обслуговування працівникам та членам їх сімей: необмежені готівкові компенсації вартості лікування. Вимоги до пакету документів.
- Допомога на поховання: джерела виплати, неоподатковувані розміри в 2026 році, грошові та негрошові способи надання допомоги.
- Проїзні витрати працівників, паливо, таксі, корпоративні автоперевезення
ВІДПОВІДІ НА ЗАПИТАННЯ
 24 ВересняЛектор: Губіна Ірина АнатоліївнаТТН: ПРАЦЄМО ПО ОНОВЛЕНІЙ ФОРМІ, РОЗБИРАЄМОСЯ У ДЕТАЛЯХ, ГОТУЄМОСЯ ДО ВПРОВАЖДЕННЯ Є-ТТН. МІФИ ТА РЕАЛЬНІСТЬ, ОСОБЛИВОСТІ СКЛАДАННЯ ТА ВИКОРИСТАННЯ
Лектор
Час
(четвер) 11:00 - 17:30
Місце проведення
Онлайн-конференція
Вебінар
Програма семінару
ТТН: ПРАЦЄМО ПО ОНОВЛЕНІЙ ФОРМІ, РОЗБИРАЄМОСЯ У ДЕТАЛЯХ, ГОТУЄМОСЯ ДО ВПРОВАДЖЕННЯ Є-ТТН. МІФИ [...]
Програма семінару
ТТН: ПРАЦЄМО ПО ОНОВЛЕНІЙ ФОРМІ, РОЗБИРАЄМОСЯ У ДЕТАЛЯХ, ГОТУЄМОСЯ
ДО ВПРОВАДЖЕННЯ Є-ТТН.
МІФИ ТА РЕАЛЬНІСТЬ, ОСОБЛИВОСТІ СКЛАДАННЯ ТА ВИКОРИСТАННЯ
ОНОВЛЕНА ФОРМА ТТН: особливості заповнення та використання нового реквізиту. Хто заповнює новий реквізит, випадки, коли місце зберігання ТЗ не зазначається
ХРОНОЛОГІЯ ЗМІН 2025 – 2026 РР., ЯКІ НЕМОЖНА ПРОПУСТИТИ (стандартизована форма, нові реквізити, габарітно-вагові параметри, е-ТТН)
ТТН: ОБОВ’ЯЗКОВА ЧИ НІ ТА КОЛИ. Розбираємося у деталях законодавчих норм. Хто та як накладає штрафи у період воєннного часу
ОСОБЛИВОСТІ ПЕРЕВЕЗЕННЯ ОКРЕМИХ ТОВАРНИХ ГРУП (пальне, алкоголь, продути харчування, інш).
РЕАЛЬНІСТЬ ТА НЕРЕАЛЬНІСТЬ ОПЕРАЦІЙ: що «читають» у ТТН податквці, аналіз судової практики
ГОТУЄМОСЯ ДО ЗАСТОСУВАННЯ Е-ТТН! Використання можливе вже зараз! Які переваги у електронної форми, в т.ч. і для податкових аспектів
ПІСЛЯ СЕМІНАРУ ВИ ЗМОЖЕТЕ:
- Розібратися у всіх реквізитах та особливостях заповнення ТТН
- Визначати комплект ТТН для будь-яких варіантів перевезення
- Аргументувати позицію щодо товарності та реальності постачання перед податківцями щодо «дефектності» та помилок у ТТН
- Підтверджувати витрати та ПК у ситуаціях, коли ТТН відсутня, або складена із помилками
ОТРИМАЄТЕ: Зразок заповнення ТТН; Судову практику та роз’яснення по заповненню ТТН
Програма семінару:
1). ОНОВЛЕНА ФОРМА ТТН: ОСОБЛИВОСТІ ЗАПОВНЕННЯ ТА ВИКОРИСТАННЯ НОВОГО РЕКВІЗИТУ
- Хто заповнює новий реквізит, випадки, коли місце зберігання ТЗ не зазначається
- Наслідки зазначення / незазначення місця зберігання ТЗ
- Як визначити місце зберігання ТЗ для заповнення ТТН
- Наслідки застосування старої форми після набуття чинності змінами: ризики податкові та не тільки
- Чи можна прибрати у формі ТТН «зайві» реквізити без штрафних ризиків
2). ХРОНОЛОГІЯ ЗМІН 2025 – 2026 РР., ЯКІ НЕМОЖНА ПРОПУСТИТИ (стандартизована форма, нові реквізити, габарітно-вагові параметри, е-ТТН)
- Що підкоригували у формі та порядку складання ТТН
- Чи можна використовувати самостійно розроблену форму ТТН, які самостійні коригування допустимі, які забронені
- ТТН та габаритно-ваговий контроль
- Податкові ризики впровадження новацій
3). ТТН: обов’язкова чи ні та коли. Розбираємося у деталях законодавчих норм.
- Хто та як накладає штрафи у період воєннного часу. Відповідальність за відсутність обов’язкової інформації в ТТН
- Податковий аспект ТТН: коли цей документ є необхідним, що робіти із товарністю/безтоварністю операції у разі відсутності ТТН
- Наслідки відміни Порядку № 207 – чи стане простіше доводити можливість не використовувати ТТН
- Як скласти ТТН в різних ситуаціях, коли покупець та продавець не є учасниками транспортного процесу
- Документування перевантаження, заміна ТС, переадресації, інші нестандартні випадки
- Перевезення одним ТС на різні адреси різних покупців
- Участь посередників у транспортуванні – кого зазначати як «перевізника»
4). ТТН VS «Нова пошта»: правила та податкові ризики
- Законодавчі особливості перевезень від поштових операторів. Коли ТТН не є обов’язковою
- Чи потрібна ТТН при перевезеннях від «Нової пошти»
5). ОСОБЛИВОСТІ ПЕРЕВЕЗЕННЯ ОКРЕМИХ ТОВАРНИХ ГРУП (пальне, алкоголь, продути харчування, інш).
- ЧИ треба спеціалізовані форми ТТН доповнювати новим реквізитом
- Перевезення пального: яку ТТН використовувати – звичайну та спеціалізовану. – Чи є податкові ризики у використанні «не тієї» форми.
- Обов’язкові документи при перевезенні пального: як уникнути потенційної конфіскації, особливості заявок на переміщення та акцизних накладних. Хто в яких випадках складає, хто контролює і наващо.
- Особливості перевезення пального у воєнний час: ТТН замість акцизної накладної. Чи має сенс користуватися законодавчим послабленням і в яких випадках
- Особливості перевезення алкоголю: готуємося до грандіозних новацій 2026 року
- Особливі рядки та правила нової ТТН для перевезення продуктів харчування та харчової сировини
6). РЕАЛЬНІСТЬ ТА НЕРЕАЛЬНІСТЬ ОПЕРАЦІЙ: що «читають» у ТТН податквці, аналіз судової практики
7). ГОТУЄМОСЯ ДО ЗАСТОСУВАННЯ Е-ТТН! Використання можливе вже зараз! Які переваги у електронної форми, в т.ч. і для податкових аспектів
- Головні засади функціонування системи е-ТТН: нормативна база та правила, як працює система із грудня 2025 року, коли планується офіційний старт системи
- Що планують змінити у Законі про автотранспорт для глобального запровадження е-ТТН
- Відмінності діючої електронної ТТН від е-ТТН, по яким правилам відбуватиметься заповнення та реєстрація
- Випадки, в яких слід заповнювати е-ТТН, а коли скрадатиметься альтернативний документ
- Оргпитання роботи із є-ТТН, які слід вирішувати вже зараз,
- Відповідальність за порушення правил заповнення та реєстрацію є-ТТН
ІНШІ ПИТАННЯ, АКТУАЛЬНІ НА ДАТУ ВЕБІНАРУ
 24 ВересняЛектор: Самарченко Олена РоманівнаПОДАТКОВА ЗВІТНІСТЬ-2026: АКТУАЛЬНІ ПИТАННЯ, ПОРАДИ ЩОДО ЇХ ВИРІШЕННЯ. ПДВ, ПЕРВИННІ ДОКУМЕНТИ ТА ПОДАТОК НА ПРИБУТОК, ПДФО/ВІЙСЬКОВИЙ ЗБІР
Час
(четвер) 14:30 - 18:00
Місце проведення
Онлайн-конференція
Вебінар
Програма семінару
ПОДАТКОВА ЗВІТНІСТЬ-2026: АКТУАЛЬНІ ПИТАННЯ, ПОРАДИ ЩОДО ЇХ ВИРІШЕННЯ. ПДВ, ПЕРВИННІ ДОКУМЕНТИ ТА ПОДАТОК НА ПРИБУТОК, ПДФО/ВІЙСЬКОВИЙ ЗБІР ПОДАТОК НА ПРИБУТОК. [...]
Програма семінару
ПОДАТКОВА ЗВІТНІСТЬ-2026: АКТУАЛЬНІ ПИТАННЯ, ПОРАДИ ЩОДО ЇХ ВИРІШЕННЯ.
ПДВ, ПЕРВИННІ ДОКУМЕНТИ ТА ПОДАТОК НА ПРИБУТОК, ПДФО/ВІЙСЬКОВИЙ ЗБІР
ПОДАТОК НА ПРИБУТОК. ФОРМУВАННЯ ПОКАЗНИКІВ ДЕКЛАРАЦІЇ. ВІДОБРАЖЕННЯ ОПЕРАЦІЙ ПО СПИСАННЮ МАЙНА. ВІДОБРАЖЕННЯ В ОБЛІКУ НЕОБОРОТНИХ АКТИВІВ
ПОДАТОК НА ДОДАНУ ВАРТІСТЬ. ПИТАННЯ ЩОДО КОРИГУВАННЯ/ПОВЕРНЕННЯ ТА СКЛАДЕННЯ РОЗРАХУНКІВ КОРИГУВАННЯ (РК). «РОЗПОДІЛЬЧИЙ» КОЕФІЦІЄНТ ПРИ ЗДІЙСНЕННІ НЕОПОДАТКОВУВАНИХ ОПЕРАЦІЙ
Програма семінару:
1). ПОДАТОК НА ПРИБУТОК
- Розрахунок ліміту «благодійних» витрат. Особливості заповнення додатка БД;
- Коригування фінрезультату в операціях з нерезидентами. Вимоги щодо незастосування коригувань в операціях з нерезидентами з Переліку № 480. Фіскальний підхід податкової. Як платникам підготуватись до таких річних коригувань
- Визначення терміну «пов’язані особи» та критерії «економічної пов’язаності» з нерезидентом
2). ФОРМУВАННЯ ПОКАЗНИКІВ ДЕКЛАРАЦІЇ
- ВІДОБРАЖЕННЯ ЗАБОРГОВАНОСТЕЙ:
- відновлення розрахунку строку позовної давності. Як визначити момент (період) списання боргу
- сумнівні та безнадійні борги з причин форс-мажорних обставин (на що спиратись, чим підтверджувати);
- борги, що виникли з нерезидентами з країни-агресора. Як обліковувати, чи можна списати, які документи потрібно мати.
- ВІДОБРАЖЕННЯ ОПЕРАЦІЙ ПО СПИСАННЮ МАЙНА (в тому числі необоротних активів), що було:
- знищено, зруйновано;
- передано безоплатно на потреби Збройних сил та/або постраждалим;
- створення резерву на знецінення пошкодженого майна.
- ОБЛІК НЕОБОРОТНИХ АКТИВІВ, які тимчасово не використовуються підприємством (в тому числі генераторів і іншого подібного майна). Аналіз можливих проблем з амортизацією
- ВІДОБРАЖЕННЯ В ОБЛІКУ НЕОБОРОТНИХ АКТИВІВ, що їх було вилучено («мобілізовано»):
- як потрібно обліковувати таке майно, чи можна його списати. Облікові наслідки при списанні;
- чи можна амортизувати таке майно, якщо його не списано.
- Аналіз деяких «нестандартних» операцій з майном (користування працівником, що виїхав на кордон, втрата, не підтверджена документами тощо)
- Безоплатна оренда та інші послуги, що надаються безоплатно:
- відображення в обліку обох сторін-суб’єктів підприємницької діяльності
3). ПОДАТОК НА ДОДАНУ ВАРТІСТЬ
- БЛОКУВАННЯ ПДВ-ДОКУМЕНТІВ. Внаслідок яких господарських операцій та/або облікових дій (бездіяння) платник ПДВ може опинитись в категорії ризикових платників
- ПИТАННЯ ЩОДО КОРИГУВАННЯ/ПОВЕРНЕННЯ ТА СКЛАДЕННЯ РОЗРАХУНКІВ КОРИГУВАННЯ (РК), в тому числі:
- повернення неоплаченого товару між платниками ПДВ. Як правильно визначити дату складення РК у випадку неспівпадіння дат (відвантаження та отримання поверненого товару)
- необхідність коригування ПДВ після сплину 1095 днів від дати операції. Можливі альтернативні варіанти «відкоригувати» ПДВ;
- взаємовідносини з контрагентом, який на момент коригування ПДВ вже не є платником;
- повернення оплаченого товару покупцем-платником ПДВ. Які варіанти складення (або не складення) РК існують. Оновлення та фіскалізація позиції податківців;
- повернення товару кінцевим споживачем. Нюанси для роздрібної торгівлі;
- виправлення помилок в ІПН покупця. Як складати документи, як відображати в декларації.
- ВТРАТА МАЙНА ПІД ЧАС ВІЙНИ. Проблеми ненарахування ПДВ. Які документи повинно мати підприємство? Фіскальна позиція податківців та обнадійлива судова практика
- «РОЗПОДІЛЬЧИЙ» КОЕФІЦІЄНТ ПРИ ЗДІЙСНЕННІ НЕОПОДАТКОВУВАНИХ ОПЕРАЦІЙ
- в яких випадках (за наслідками яких операцій) розраховується коефіцієнт
- особливості розрахунку коефіцієнту при здійсненні різних неоподатковуваних операцій
- чи завжди існує необхідність застосування коефіцієнту в наступних періодах. Фіскальна позиція податківців та наслідки для підприємств при дотриманні цієї позиції
- відображення звільнених від ПДВ операцій в додатку 4 (Д4) до декларації. До яких проблемних ситуацій може призвести відображення пільг в Д4
- АНАЛІЗ ОКРЕМИХ ОПЕРАЦІЙ, В ТОМУ ЧИСЛІ:
- отримання відшкодування за пошкоджене майно від страхової компанії та/чи винної особи. Коли виникає необхідність нарахувати ПДВ та як це правильно зробити?
28 ВересняЛектор: Губіна Ірина АнатоліївнаСОНЯЧНА ГЕНЕРАЦІЯ, СЕС ТА УЗЕ. ВИРОБНИЦТВО, ЗБЕРІГАННЯ, ПРОДАЖ ЕЛЕКТРОЕНЕРГІЇ: ОБЛІК, ПОДАТКИ ДОКУМЕНТУВАННЯ
Лектор
Час
(понеділок) 11:00 - 16:30
Місце проведення
Онлайн-конференція
Вебінар
Програма семінару
СОНЯЧНА ГЕНЕРАЦІЯ, СЕС ТА УЗЕ. ВИРОБНИЦТВО, ЗБЕРІГАННЯ, ПРОДАЖ ЕЛЕКТРОЕНЕРГІЇ: ОБЛІК, ПОДАТКИ ДОКУМЕНТУВАННЯ ЩО ЗМІНИЛОСЯ ІЗ [...]
Програма семінару
СОНЯЧНА ГЕНЕРАЦІЯ, СЕС ТА УЗЕ.
ВИРОБНИЦТВО, ЗБЕРІГАННЯ, ПРОДАЖ ЕЛЕКТРОЕНЕРГІЇ: ОБЛІК, ПОДАТКИ ДОКУМЕНТУВАННЯ
ЩО ЗМІНИЛОСЯ ІЗ СЕРПНЯ 2026 РОКУ
ДЛЯ ПЛАТНИКІВ ЄП І НЕ ТІЛЬКИ. Чи зможуть платники ЄП працювати у статусі активного споживача
ЯК ПРАЦЮВАТИ НА ЕНЕРГОРИНКУ: головні параметри та правила, які визначають облік та оподаткування
ГЕНЕРАЦІЯ ТА ЗБЕРІГАННЯ ЄЄ: облікові аспекти та оподаткування
ПРОДАЖ ЕЛЕКТРОЕНЕРГІЇ: облік та податки
ЕЛЕКТРОЕНЕРГІЯ В УЗЕ
ОБЛАДНАННЯ ДЛЯ ГЕНЕРАЦІЇ ТА ЗБЕРІГАННЯ: бухгалтерські та податкові аспекти
ОБЛАДНАННЯ ДЛЯ УЗЕ: облік та податки
Програма семінару:
1). ЯК ПРАЦЮВАТИ НА ЕНЕРГОРИНКУ: головні параметри та правила, які визначають облік та оподаткування:
- статус «активний споживач» – документальні особливості та податкові наслідки
- які вимоги до обладнання у активного споживача
- плюси та мінуси обрання відповідного статусу,
- як стати активним споживачем, документальні та технічні вимоги
- особливості роботи за схемою механізма самовиробництва
- наслідки втрати статусу активного споживача
- треті особи та активний споживач: для кого може бути корисно. Чим відрізняється статус активного споживача від статусу третіх осіб. Особливості побудову взаємовідносин та договірні стосунки
2). ЩО ЗМІНИЛОСЯ ІЗ СЕРПНЯ 2026 РОКУ ДЛЯ ПЛАТНИКІВ ЄП І НЕ ТІЛЬКИ. Чи зможуть платники ЄП працювати у статусі активного споживача:
- новації правилах роботи на енергоринку, які запрацювали з серпня 2026 року
- хто та коли може не використовувати залікові схеми щодо розрахунків за ЕЕ, як це оформити документально
- Чи вплине можливість працювати без заліку у статусі активного споживача на залучення платників ЄП, чи залишається ЕЕ підакцизним товаром. Як поспіхом не наробити податкових помилок
- Створення локальних енергосистем та використання виробленої ЕЕ для себе: про що потрібно пам’ятати у стосутнках із пов’язаними особами у енергосистемі
- Інші важливі зміни та правила
3). ГЕНЕРАЦІЯ ТА ЗБЕРІГАННЯ ЄЄ: облікові аспекти та оподаткування
Генерація електроенергії: облікові аспекти
- Що включати у собівартість генерації
- Чи потрібно рахувати собівартість у разі генерації для власних потреб
- Що є одиницею обліку собівартості та одиницею обліку електроенергії
- За якою вартістю оприбутковувати та «відпускати» на власні потреби
- Оцінка та облік електроенергії, яка накопичюється для продажу
- податкове навантаження у разі генерації для власного споживання
4). ПРОДАЖ ЕЛЕКТРОЕНЕРГІЇ: облік та податки
- Вибір облікової схеми: продукція чи послуга. Відмінності в нарахуванні доходу за НП(С)БО 15
- ПДВ при продажу електроенергії: дата ПЗ, база оподаткування, особливості застосування касового методу
- Акцизні особливості при продажу електроенергії у разі втрати статусу активного споживача
5). ЕЛЕКТРОЕНЕРГІЯ В УЗЕ:
- Як обліковувати первісний заряд та втрати енергії при передачі
- Накопичення та відпуск залишків енергії через УЗЕ: зберігання чи купівля-продаж. Як облікова схема впливає на оподаткування прибутку
- Податкові особливості купівлі-продажу елекроенергії, яка накопичується в УЗЕ: дата та база оподаткування ПДВ, акцизні особливості
- Документування операцій із накопичення та відпуску енергії у мережу та для власних потреб: особливо
6). ОБЛАДНАННЯ ДЛЯ ГЕНЕРАЦІЇ ТА ЗБЕРІГАННЯ: бухгалтерські та податкові аспекти
Обладнання для СЕС:
- Придбання та постановка на облік
- Податкові пільги, що діють при імпорті. Як скористатися, чим підтверджувати.
- Компоненти СЕС: як обліковуємо – окремо чи разом? Які переваги кожного підходу. Чи впливає місце встановлення на облікові підходи
- Вибір облікового рахунку та групи податкового обліку. Чи можлива прискорена амортизація. Правила та обмеження
7). ОБЛАДНАННЯ ДЛЯ УЗЕ: облік та податки
- Що є об’єктом обліку, чи варто застосовувати покомпонентний облік
- Вибір рахунка та податкової групи, можливості та обмеження прискореної амортизації обладнання
 28 ВересняЛектор: Величко Віктория ВалеріївнаНАСЛІДКИ ПРИЛЬОТУ: РУЙНУВАННЯ, ПОШКОДЖЕННЯ ТА ВТРАТА МАЙНА
Час
(понеділок) 12:00 - 16:30
Місце проведення
Онлайн-конференція
Вебінар
Програма семінару
НАСЛІДКИ ПРИЛЬОТУ: РУЙНУВАННЯ, ПОШКОДЖЕННЯ ТА ВТРАТА МАЙНА АЛГОРИТМ ДІЙ В ПЕРШІ ГОДИНИ ПІСЛЯ ПРИЛЬОТУ: що врятує бізнес від штрафів
Програма семінару
НАСЛІДКИ ПРИЛЬОТУ: РУЙНУВАННЯ, ПОШКОДЖЕННЯ ТА ВТРАТА МАЙНА
АЛГОРИТМ ДІЙ В ПЕРШІ ГОДИНИ ПІСЛЯ ПРИЛЬОТУ: що врятує бізнес від штрафів
ФІКСАЦІЯ ВТРАТ І ВІДНОВЛЕННЯ ДОКУМЕНТІВ
БУХОБЛІК МАЙНА ПІСЛЯ ПРИЛЬОТУ
ПДВ-ПАСТКА: як не заплатити за те, що знищив ворог
ПОДАТОК НА ПРИБУТОК ТА МАЙНОВІ ПОДАТКИ
ФОП, УВАГА: ваші ризики інші
Програма семінару:
- АЛГОРИТМ ДІЙ В ПЕРШІ ГОДИНИ ПІСЛЯ ПРИЛЬОТУ: що врятує бізнес від штрафів
- Що робити одразу після прильоту: фіксація, повідомлення, безпека, доступ до об’єкта.
- Які документи отримати від ДСНС, поліції, військової адміністрації та інших органів.
- Фото та відео як доказ: що саме потрібно фіксувати.
- Чи завжди потрібен сертифікат ТПП про форс-мажор.
- Коли проводиться інвентаризація, якщо доступ до майна неможливий.
- Знищене, пошкоджене, викрадене та втрачене майно: різні правила оформлення.
- ФІКСАЦІЯ ВТРАТ І ВІДНОВЛЕННЯ ДОКУМЕНТІВ
- Повний пакет документів для списання знищеного та пошкодженого майна.
- Наказ керівника, комісія, інвентаризація та акт списання.
- Як підтвердити кількість і вартість майна, якщо воно фізично знищене.
- Згоріла первинка: повідомлення ДПС, строки та порядок відновлення.
- Спеціальні правила п.п. 69.28 ПКУ: коли можна зберегти витрати та податковий кредит без первинки.
- Реєстр пошкодженого та знищеного майна: навіщо він потрібен для податків і компенсації.
- Орендоване майно, лізинг, відповідальне зберігання: хто оформлює втрати.
- БУХОБЛІК МАЙНА ПІСЛЯ ПРИЛЬОТУ
- Знищене чи пошкоджене: як правильно класифікувати.
- Списання основних засобів, запасів, товарів, готової продукції та незавершеного виробництва.
- Пошкоджене майно: ремонт, відновлення чи зменшення корисності.
- Ремонт чи капітальне поліпшення: де проходить межа.
- Металобрухт, будматеріали та інші залишки після демонтажу.
- Витрати на демонтаж, розчищення, експертизу, охорону.
- Страхове відшкодування та компенсації: коли виникає дохід.
- Практичні бухгалтерські проводки.
- ПДВ-ПАСТКА: як не заплатити за те, що знищив ворог
- Чи виникають компенсуючі ПЗ за п. 198.5 ПКУ.
- Коли знищення товарів через форс-мажор не призводить до втрати податкового кредиту.
- Які документи підтверджують воєнне знищення майна.
- Ліквідація знищених основних засобів та п. 189.9 ПКУ.
- Добровільна ліквідація та вимушене знищення: принципова різниця.
- Пошкоджені товари, часткове використання, залишки після списання.
- ПДВ при ремонті та відновленні.
- Страхові та компенсаційні виплати.
- Кейс: знищено склад із товаром на 5 млн грн — що робимо з ПДВ.
- ПОДАТОК НА ПРИБУТОК ТА МАЙНОВІ ПОДАТКИ
- Знищені ОЗ: бухгалтерський результат і податкові різниці.
- Знищені запаси та товари: вплив на фінрезультат.
- Ремонт, реконструкція, зменшення корисності.
- Витрати на демонтаж та відновлення.
- Страхове відшкодування та компенсація збитків.
- Податок на нерухомість після пошкодження або знищення будівлі.
- Коли можна припинити нарахування податку.
- Податок на нерухомість, земельний податок та орендна плата: будівлі немає, а земельний платіж може залишитися.
- Уточнення декларацій та повернення переплати.
- 20-ОПП після знищення, ремонту або відновлення об’єкта.
- ФОП, УВАГА: ваші ризики інші
- Знищено магазин, офіс, склад або товар ФОП: з чого почати.
- Як підтвердити втрату товарів і документів.
- Наслідки для ФОП-єдинника та ФОП на загальній системі.
- РРО/ПРРО та знищена господарська одиниця.
- 20-ОПП після втрати об’єкта.
- Знищене особисте майно, яке використовувалось у підприємницькій діяльності.
- Страхові та компенсаційні виплати ФОП.
- Кейс: знищено магазин, товар, касу й документи — покроковий алгоритм.
Жовтень
08 ЖовтняЛектор: Самарченко Олена РоманівнаПОДАТКОВА ЗВІТНІСТЬ-2026: АКТУАЛЬНІ ПИТАННЯ, ПОРАДИ ЩОДО ЇХ ВИРІШЕННЯ. ПДВ, ПЕРВИННІ ДОКУМЕНТИ ТА ПОДАТОК НА ПРИБУТОК, ПДФО/ВІЙСЬКОВИЙ ЗБІРЧас
(четвер) 14:30 - 18:00
Місце проведення
Онлайн-конференція
Вебінар
Програма семінару
ПОДАТКОВА ЗВІТНІСТЬ-2026: АКТУАЛЬНІ ПИТАННЯ, ПОРАДИ ЩОДО ЇХ ВИРІШЕННЯ. ПДВ, ПЕРВИННІ ДОКУМЕНТИ ТА ПОДАТОК НА ПРИБУТОК, ПДФО/ВІЙСЬКОВИЙ ЗБІР ПОДАТОК НА ПРИБУТОК. [...]
Програма семінару
ПОДАТКОВА ЗВІТНІСТЬ-2026: АКТУАЛЬНІ ПИТАННЯ, ПОРАДИ ЩОДО ЇХ ВИРІШЕННЯ.
ПДВ, ПЕРВИННІ ДОКУМЕНТИ ТА ПОДАТОК НА ПРИБУТОК, ПДФО/ВІЙСЬКОВИЙ ЗБІР
ПОДАТОК НА ПРИБУТОК. ФОРМУВАННЯ ПОКАЗНИКІВ ДЕКЛАРАЦІЇ. ВІДОБРАЖЕННЯ ОПЕРАЦІЙ ПО СПИСАННЮ МАЙНА. ВІДОБРАЖЕННЯ В ОБЛІКУ НЕОБОРОТНИХ АКТИВІВ
ПОДАТОК НА ДОДАНУ ВАРТІСТЬ. ПИТАННЯ ЩОДО КОРИГУВАННЯ/ПОВЕРНЕННЯ ТА СКЛАДЕННЯ РОЗРАХУНКІВ КОРИГУВАННЯ (РК). «РОЗПОДІЛЬЧИЙ» КОЕФІЦІЄНТ ПРИ ЗДІЙСНЕННІ НЕОПОДАТКОВУВАНИХ ОПЕРАЦІЙ
Програма семінару:
1). ПОДАТОК НА ПРИБУТОК
- Розрахунок ліміту «благодійних» витрат. Особливості заповнення додатка БД;
- Коригування фінрезультату в операціях з нерезидентами. Вимоги щодо незастосування коригувань в операціях з нерезидентами з Переліку № 480. Фіскальний підхід податкової. Як платникам підготуватись до таких річних коригувань
- Визначення терміну «пов’язані особи» та критерії «економічної пов’язаності» з нерезидентом
2). ФОРМУВАННЯ ПОКАЗНИКІВ ДЕКЛАРАЦІЇ
- ВІДОБРАЖЕННЯ ЗАБОРГОВАНОСТЕЙ:
- відновлення розрахунку строку позовної давності. Як визначити момент (період) списання боргу
- сумнівні та безнадійні борги з причин форс-мажорних обставин (на що спиратись, чим підтверджувати);
- борги, що виникли з нерезидентами з країни-агресора. Як обліковувати, чи можна списати, які документи потрібно мати.
- ВІДОБРАЖЕННЯ ОПЕРАЦІЙ ПО СПИСАННЮ МАЙНА (в тому числі необоротних активів), що було:
- знищено, зруйновано;
- передано безоплатно на потреби Збройних сил та/або постраждалим;
- створення резерву на знецінення пошкодженого майна.
- ОБЛІК НЕОБОРОТНИХ АКТИВІВ, які тимчасово не використовуються підприємством (в тому числі генераторів і іншого подібного майна). Аналіз можливих проблем з амортизацією
- ВІДОБРАЖЕННЯ В ОБЛІКУ НЕОБОРОТНИХ АКТИВІВ, що їх було вилучено («мобілізовано»):
- як потрібно обліковувати таке майно, чи можна його списати. Облікові наслідки при списанні;
- чи можна амортизувати таке майно, якщо його не списано.
- Аналіз деяких «нестандартних» операцій з майном (користування працівником, що виїхав на кордон, втрата, не підтверджена документами тощо)
- Безоплатна оренда та інші послуги, що надаються безоплатно:
- відображення в обліку обох сторін-суб’єктів підприємницької діяльності
3). ПОДАТОК НА ДОДАНУ ВАРТІСТЬ
- БЛОКУВАННЯ ПДВ-ДОКУМЕНТІВ. Внаслідок яких господарських операцій та/або облікових дій (бездіяння) платник ПДВ може опинитись в категорії ризикових платників
- ПИТАННЯ ЩОДО КОРИГУВАННЯ/ПОВЕРНЕННЯ ТА СКЛАДЕННЯ РОЗРАХУНКІВ КОРИГУВАННЯ (РК), в тому числі:
- повернення неоплаченого товару між платниками ПДВ. Як правильно визначити дату складення РК у випадку неспівпадіння дат (відвантаження та отримання поверненого товару)
- необхідність коригування ПДВ після сплину 1095 днів від дати операції. Можливі альтернативні варіанти «відкоригувати» ПДВ;
- взаємовідносини з контрагентом, який на момент коригування ПДВ вже не є платником;
- повернення оплаченого товару покупцем-платником ПДВ. Які варіанти складення (або не складення) РК існують. Оновлення та фіскалізація позиції податківців;
- повернення товару кінцевим споживачем. Нюанси для роздрібної торгівлі;
- виправлення помилок в ІПН покупця. Як складати документи, як відображати в декларації.
- ВТРАТА МАЙНА ПІД ЧАС ВІЙНИ. Проблеми ненарахування ПДВ. Які документи повинно мати підприємство? Фіскальна позиція податківців та обнадійлива судова практика
- «РОЗПОДІЛЬЧИЙ» КОЕФІЦІЄНТ ПРИ ЗДІЙСНЕННІ НЕОПОДАТКОВУВАНИХ ОПЕРАЦІЙ
- в яких випадках (за наслідками яких операцій) розраховується коефіцієнт
- особливості розрахунку коефіцієнту при здійсненні різних неоподатковуваних операцій
- чи завжди існує необхідність застосування коефіцієнту в наступних періодах. Фіскальна позиція податківців та наслідки для підприємств при дотриманні цієї позиції
- відображення звільнених від ПДВ операцій в додатку 4 (Д4) до декларації. До яких проблемних ситуацій може призвести відображення пільг в Д4
- АНАЛІЗ ОКРЕМИХ ОПЕРАЦІЙ, В ТОМУ ЧИСЛІ:
- отримання відшкодування за пошкоджене майно від страхової компанії та/чи винної особи. Коли виникає необхідність нарахувати ПДВ та як це правильно зробити?
09 ЖовтняЛектор: Величко Віктория ВалеріївнаБУХГАЛТЕРСЬКА ОСІНЬ-2026: ГАРЯЧІ ПОДАТКОВО-ОБЛІКОВІ ПИТАННЯ. ПОДАТОК НА ПРИБУТОК І БУХОБЛІК: ДЕ ШУКАТИ РИЗИКИ У 2026–2027 РРЧас
(п*ятниця) 10:00 - 15:00
Місце проведення
Зал + Онлайн конференція
м. Київ, метро «Майдан Незалежности» готель «Козацький»
Програма семінару
БУХГАЛТЕРСЬКА ОСІНЬ-2026: ГАРЯЧІ ПОДАТКОВО-ОБЛІКОВІ ПИТАННЯ ПОДАТОК НА ПРИБУТОК І БУХОБЛІК: ДЕ ШУКАТИ РИЗИКИ У 2026–2027 РР ТТН ТА е-ТТН У 2026–2027: НОВІ ПРАВИЛА І ПОДАТКОВІ РИЗИКИ ПДВ-2026/2027: [...]
Програма семінару
БУХГАЛТЕРСЬКА ОСІНЬ-2026: ГАРЯЧІ ПОДАТКОВО-ОБЛІКОВІ ПИТАННЯ
ПОДАТОК НА ПРИБУТОК І БУХОБЛІК: ДЕ ШУКАТИ РИЗИКИ У 2026–2027 РР
ТТН ТА е-ТТН У 2026–2027: НОВІ ПРАВИЛА І ПОДАТКОВІ РИЗИКИ
ПДВ-2026/2027: РИЗИКИ, НОВІ ПРАВИЛА І ТЕ, ЩО ЩЕ МОЖУТЬ ПРИЙНЯТИ
ЗАРПЛАТА, ПДФО, ВІЙСЬКОВИЙ ЗБІР ТА ПРИХОВАНІ ТРУДОВІ ВІДНОСИНИ
РРО/ПРРО, БАНКИ ТА ФІНМОНІТОРИНГ: ТРИ ДЖЕРЕЛА, З ЯКИХ ДПС БАЧИТЬ БІЗНЕС
ЗЕД І ВАЛЮТНИЙ КОНТРОЛЬ: ЩО ДОЗВОЛИВ НБУ І ЩО ЗАЛИШАЄТЬСЯ ПІД КОНТРОЛЕМ
Е-АУДИТ І SAF-T UA: ПОДАТКОВА ПЕРЕВІРКА ПЕРЕЇЖДЖАЄ В КОМП’ЮТЕР
ПОДАТКОВІ ПЕРЕВІРКИ-2027: ЩО ЗМІНЮЄТЬСЯ У СИСТЕМІ КОНТРОЛЮ
Програма семінару:
1. ПОДАТКОВЕ ЛІТО-2026: ЩО МИ ВЖЕ МАЄМО І ЩО ЗМІНИЛО ПРАВИЛА ГРИ
- Головні податкові події червня, липня та серпня 2026 року: відсіюємо зайве і залишаємо те, що реально впливає на бізнес
- Які зміни вже набрали чинності, які прийняті, але запрацюють пізніше, а які поки залишаються законопроєктами
- Податкова політика держави на 2027 рік: звідки братимуть додаткові доходи бюджету і хто опиниться у зоні підвищеної уваги
- Дані банків, РРО/ПРРО, реєстрів, цифрових платформ, міжнародний автоматичний обмін: яку картину бізнесу вже може скласти податкова
- Що бухгалтеру та керівнику варто перевірити вже у вересні, щоб не наздоганяти зміни в грудні
2. ПОДАТОК НА ПРИБУТОК І БУХОБЛІК: ДЕ ШУКАТИ РИЗИКИ У 2026–2027 РР
- Податок на прибуток: що перевірити після 9 місяців 2026 року
- Первинні документи та ділова мета: чому формальної наявності акта дедалі частіше недостатньо
- Витрати на маркетинг, рекламу, консультації, ІТ, управлінські та агентські послуги та інші ризикові операції для ДПС
- Безнадійна дебіторська і кредиторська заборгованість, дисконтування, резерви, забезпечення та податкові різниці – новий погляд ДПС
- Фінансова допомога, позики та поворотна фінансова допомога
- Операції з пов’язаними особами
- Основні засоби, ремонти, поліпшення, списання знищеного та пошкодженого майна
- Виплата дивідендів у 2026-2027 роках.
- Трансфертне ціноутворення: подальше зближення правил з рекомендаціями ОЕСР.
3. ТТН ТА е-ТТН У 2026–2027: НОВІ ПРАВИЛА І ПОДАТКОВІ РИЗИКИ
- ТТН у 2026 році: коли обов’язкова, хто складає та відповідає за помилки.
- Паперова ТТН та е-ТТН: що працює зараз і до чого готуватися у 2027 році
- Обов’язкові реквізити ТТН та помилки, які можуть стати проблемою.
- ТТН для ФОП та підтвердження походження товару.
- Немає ТТН або є помилки: що буде з витратами та податковим кредитом з ПДВ
- ТТН + ПН + видаткова + склад + оплата: які розбіжності шукає податкова.
- ТТН та 20-ОПП: адреси навантаження, розвантаження, склади та об’єкти бізнесу
- Переміщення між власними складами та підрозділами: чи потрібна ТТН.
- ТТН у ЗЕД: ТТН, CMR та міжнародні транспортні документи.
- ТОП-5 помилок у ТТН, які краще знайти бухгалтеру раніше за податкову
4. ПДВ-2026/2027: РИЗИКИ, НОВІ ПРАВИЛА І ТЕ, ЩО ЩЕ МОЖУТЬ ПРИЙНЯТИ
- Що змінилося у ПДВ протягом 2026 року та які проблеми залишаються найболючішими
- Пільгові операції у податкових перевірках
- Податкова накладна та РК: де сьогодні виникають найбільші претензії ДПС
- Блокування ПН/РК: що змінилося у підходах податкової та як вибудовувати доказову базу
- Таблиця даних платника, критерії ризиковості та позитивна податкова історія
- Від’ємне значення та бюджетне відшкодування: чому такі платники автоматично потрапляють у поле зору контролю.
- ПДВ і міжнародна електронна торгівля
- Посилки до €150: що планує змінити уряд?
- Який сценарій щодо міжнародних посилок може повернутися до парламенту?
- ПДВ-пільги та знижені ставки: курс на гармонізацію із законодавством ЄС?
- Що може змінитися для платників ПДВ у 2027 році?
- Самодіагностика ПДВ: показники, які варто перевірити до початку нового року
5. ФОП І СПРОЩЕНА СИСТЕМА: 2027 РІК МОЖЕ СТАТИ ПОВОРОТНИМ
- Які правила для ФОП залишаються чинними у 2026 році та де сьогодні найбільше податкових ризиків
- Спрощена система під прицілом держави: що передбачає податкова стратегія на 2027 рік
- Антидроблення бізнесу: де закінчується законне структурування та починається податковий ризик
- Кілька ФОП, одна торгова марка, один сайт, спільні працівники, склад, каса, реклама та клієнтська база: які конструкції ДПС аналізуватиме першими.
- Обмеження повторного переходу на спрощену систему після переходу на загальну: що закладено у податкові плани
- ФОП + ТОВ, ФОП + ФОП, сімейний бізнес, франшиза, агенти та підрядники: що може залишатися нормальним бізнесом, а що потрібно перебудовувати.
- Банківські рахунки ФОП та особисті картки: чому змішування коштів стає дедалі небезпечнішим
- РРО/ПРРО у 2026–2027 роках: де бізнес продовжує помилятися навіть після кількох років роботи за новими правилами
- Форма №20-ОПП як частина податкової діагностики бізнесу: чому ДПС улітку знову активно нагадувала про об’єкти оподаткування
- Практичний алгоритм: 10 тестів, які ФОП має пройти до 2027 року
6. ЦИФРОВІ ПЛАТФОРМИ, OLX, ETSY, UBER, BOLT, AIRBNB ТА ІНШІ: ПОДАТКОВА БАЧИТИМЕ БІЛЬШЕ
- Нові правила щодо доходів, отриманих через цифрові платформи: кого вони охоплюють
- Продаж товарів, оренда нерухомості, транспорт, послуги та фриланс: які операції стають підзвітними
- Хто вважається оператором платформи та хто є підзвітним продавцем
- Як платформи ідентифікуватимуть користувачів та яку інформацію збиратимуть
- Новий механізм оподаткування фізичних осіб через платформи з 2027 року
- Коли платформа виконує функції податкового агента, а коли людина має вирішувати питання оподаткування самостійно
- Продаж особистих речей через маркетплейси: де звичайний громадянин, а де вже систематична підприємницька діяльність
- Неоподатковувані операції та порогові значення: що важливо не переплутати.
- DAC7 та міжнародний автоматичний обмін: що реально побачить українська ДПС
- Чому доходи 2026 року і доходи 2027 року потрібно чітко розмежовувати
- ФОП, який працює через маркетплейс: чи поширюються на нього нові правила для фізичних осіб
7. ЗАРПЛАТА, ПДФО, ВІЙСЬКОВИЙ ЗБІР ТА ПРИХОВАНІ ТРУДОВІ ВІДНОСИНИ
- Зарплатні податки у 2026 році: що перевірити роботодавцю перед закінченням року
- Військовий збір: чинні правила та податкова політика на наступний період
- Мінімальна зарплата, неповний робочий час, сумісництво та доплата ЄСВ
- ЦПД з фізичними особами: коли економія перетворюється на ризик перекваліфікації
- ФОП замість працівника: які ознаки фактичних трудових відносин шукають контролери
- Виплати власникам і пов’язаним особам
- Як податкова співставляє зарплатні показники з оборотом, кількістю працівників та видом діяльності
- Нюанси оновленої об’єднаної звітності
8. РРО/ПРРО, БАНКИ ТА ФІНМОНІТОРИНГ: ТРИ ДЖЕРЕЛА, З ЯКИХ ДПС БАЧИТЬ БІЗНЕС
- РРО/ПРРО у 2026 році: чеки, Z-звіти, номенклатура, способи оплати та помилки, які видно дистанційно.
- Інтернет-еквайринг, платежі за реквізитами IBAN, післяплата та платіжні сервіси.
- Банківський фінмоніторинг у 2026 році: що змінилося у поведінці банків
- Запити банку про походження коштів, договори, контрагентів та економічний зміст операцій
- Перекази між фізичними особами та рахунками ФОП
- ДПС + банки + фінмоніторинг + БЕБ: як інформація різних систем формує єдину картину платника – все змінилось з 1 вересня
- Що відповідати банку і які документи варто мати до того, як їх попросили
9. ЗЕД І ВАЛЮТНИЙ КОНТРОЛЬ: ЩО ДОЗВОЛИВ НБУ І ЩО ЗАЛИШАЄТЬСЯ ПІД КОНТРОЛЕМ
- Валютні обмеження 2026 року: актуальна карта для бізнесу
- Нові можливості у межах поступової валютної лібералізації
- Інвестиційний, донатний та позиковий ліміти: коли ними може скористатися бізнес
- Розрахунки з нерезидентами та зовнішні позики
- Строки розрахунків за експортно-імпортними операціями
- Виплати нерезидентам, податок на доходи нерезидентів і міжнародні договори
- Курсова різниця та валютні операції в бухгалтерському обліку
- Рахунки за кордоном: що дозволено, але про що не варто забувати бухгалтеру
- Що НБУ може лібералізувати наступним і чому валютні правила потрібно перевіряти безпосередньо перед операцією
10. Е-АУДИТ І SAF-T UA: ПОДАТКОВА ПЕРЕВІРКА ПЕРЕЇЖДЖАЄ В КОМП’ЮТЕР
- Що таке електронний аудит і чому він змінює саму філософію податкової перевірки
- SAF-T UA: що міститься у стандартному аудиторському файлі
- Господарські операції, активи, зобов’язання, первинні документи та бухгалтерські регістри: що може аналізувати система
- Хто вже потрапляє під правила SAF-T UA у 2026 році
- Яке розширення е-аудиту закладено державою на наступні роки
11. ПОДАТКОВІ ПЕРЕВІРКИ-2027: ЩО ЗМІНЮЄТЬСЯ У СИСТЕМІ КОНТРОЛЮ
- Податкова перевірка починається задовго до наказу про її проведення
- Які дані ДПС може аналізувати дистанційно
- Податкова декларація проти банку, РРО, ЄРПН, зарплати та реєстрів: де виникають «червоні прапорці»
- 10 сигналів, які можуть привести бізнес до запиту або перевірки
- Низьке податкове навантаження: коли це економічна реальність, а коли причина для додаткових запитань
- Збитки, від’ємний ПДВ, великі повернення фінансової допомоги, різкі зміни обороту, нові ФОП-контрагенти
- Запити ДПС: коли відповідати, що надавати і чого не потрібно надсилати «про всяк випадок»
- Документальна база бізнесу: що потрібно виправляти до перевірки, а не під час перевірки
- Як проводити власну податкову діагностику раз на квартал
12. ВІДПОВІДІ НА ЗАПИТАННЯ УЧАСНИКІВ
13 ЖовтняЛектор: Губіна Ірина АнатоліївнаЗАРПЛАТА ТА ІНШІ ВИПЛАТИ ПРАЦІВНИКАМ: НОВАЦІЇ ТА ГОЛОВНІ АКЦЕНТИ ЗМІН 2026 РОКУ ЩО ВРАХУВАТИ ПРИ НАРАХУВАННІ ТА ВИПЛАТІ
Лектор
Час
(вівторок) 11:00 - 17:30
Місце проведення
Зал + Онлайн конференція
м. Київ, метро «Майдан Незалежности» готель «Козацький»
Програма семінару
ЗАРПЛАТА ТА ІНШІ ВИПЛАТИ ПРАЦІВНИКАМ: НОВАЦІЇ ТА ГОЛОВНІ АКЦЕНТИ ЗМІН 2026 РОКУ
Програма семінару
ЗАРПЛАТА ТА ІНШІ ВИПЛАТИ ПРАЦІВНИКАМ:
НОВАЦІЇ ТА ГОЛОВНІ АКЦЕНТИ ЗМІН 2026 РОКУ
ЩО ВРАХУВАТИ ПРИ НАРАХУВАННІ ТА ВИПЛАТІ
ПРАЦЕВЛАШТУВАННЯ ОСІБ ІЗ ІНВАЛІДНІСТЮ – НАРЕШТІ МАЄМО НОВИЙ ЗВІТ!
ЗВІТУЄМОСЯ ЗА ВЕСЬ 2026 РІК ДО 11 ЛИСТОПАДА!
СЕРЕДНЯ ЗАРПЛАТА – ЛІКАРНЯНІ, ДЕКРЕТНІ, БРОНЮВАННЯ, ІНШІ ПИТАННЯ
ЗАРПЛАТНА ЗВІТНІСТЬ: ГОЛОВНІ АКЦЕНТИ СКЛАДАННЯ ТА КОРИГУВАНЬ
Програма семінару:
1). ЗВІТНІТЬ З ПРАЦЕВЛАШТУВАННЯ ОСІБ З ІНВАЛІДНІСТЮ НАРЕШТІ Є!!!
ЗВІТУЄМОСЯ ЗА ВЕСЬ 2026 РІК ДО 11 ЛИСТОПАДА!
- Форма звіту – хто та коли подає
- Подають лише платники внеску чи всі роботодавці?
- Особливості заповнення звіту, відповідальність а неподання
2). ОСОБИ З ІНВАЛІДНІСТЮ: розрахунок нормативу 4%, штрафи, особливості застосування зниженої ставки ЄСВ 8,41%
- Новації нормативу робочих місць для осіб із інвалідністю. Як розрахувати по-новому
- Розрахунок штрафу/внеску за порушення нормативу за працевлаштування осіб з інвалідністю -за новим порядком, особливості
- Яка відповідальність встановлена за порушення дотримання нормативу, звітності, правил працевлаштування
- Робочій час для осіб з інвалідністю. Нові можливості для роботодавців
- Знижена ставка ЄСВ: з якої дати застосовувати правильно, чим підтверджувати з огляду на законодавчі зміни
3). ЗАРПЛАТНА ЗВІТНІСТЬ: головні акценти складання та коригувань
- зарплатна звітність «очима податківців». Які показники можуть привернути увагу, що можу стати підставою для запитів щодо прихованих трудових відносин та податкових порущень
- як показники у зарплатній виглядають «ідеально»
- стиковка додатків та іншої податкової звітності
- Яку інформацію зазвичай витягують податківці для аналізу
4). «ПО СЛІДАХ» ЛИПНЕВИХ ЗМІН. Головні акценти оновлення звітності для роботодавців -юросіб та ФОПів, що не варто пропустити
5). СЕРЕДНЯ ЗАРПЛАТА ЯК ОСНОВНИЙ РОЗРАХУНКОВИЙ ПОКАЗНИК. Як правильно нараховувати, різні випадки розрахунку на наслідки порушення розрахункових вимог
ЗАРПЛАТА СЕРЕДНЯ ДЛЯ ПІДАКЦИЗНИКІВ, бронювання, лікарняних, декретних тп відпускних.
СКІЛЬКИ ТА КОМУ ПЛАТИ, щоб зберегти бронювання та не потрапити у податкові ризики
- Структура зарплати: яка вона має бути. Від штатного розпису до середньогалузевого рівня. На які показники безпечно та правильно орієнтуватися
- Середня зарплата на рівні 2 МЗП для підакцизників: алгоритм розрахунку, наслідки недотримання
- Бронювання працівників та середня зарплата.: особливості розрахунку та практичні кейси
- Зарплата працівника VS середня для бронювання: як її дотягнути до належного рівня
- Практичні кейси як «дотягнути» зарплату для належного середнього на фактичного рівня для будь-яких випадків – бронювання, ліцензійні вимоги, інше
- Чи можна сплачувати одному директору регулярну премію для підтримання рівня зарплати для бронювання, як ще оформити документально
- Головні акценти та правила Порядку № 100, відмінності від розрахунку лікарняних
- Хто може покарати за помилку у розрахунку середньої і скільки вона може коштувати
- Головні лайфхакі розрахунку «відпускної» середньої: коли не варто помилятися
- Що відповідати податківцям на запити про неналежний рівень зарплати. Який рівень «належний», як подивитися на зарплатну звітність «очима податківців» та Держпраці. Обмін інформацією між ДПСУ, ПФУ та Держпраці – на які показники звертають увагу
6). ЗАРПЛАТА, ТА ІНШІ ВИПЛАТИ ПРАЦІВНИКАМ: ЕСВ, ПДФО та ВЗ – розрахункові особливості, згадуємо правила, рахуємо без помилок. Головні правила оптимізації зарплатних виплат
- Матеріальна допомога (нецільова, на лікування, у зв’язку із сімейними обставинами, при виході на пенсію, оздоровчі на інші). Головні акценти податкової оптимізації. Коли та скільки можна сплачува без ПДФО, ВЗ та ЄСВ
- Подарунки працівникам, дітям та іншим фізособам до свят і не тільки. Оптимізація, ЄСВ-ризики та правила звітування
- Оплата житла, пального та інші додблага для працівників. Як зробити податкове навантаження оптимальним
- Оплата страхування, в т.ч. медичні стараховки без зайвого податкового навантаження
- Поворотні фінансові допопмоги та позики працівникам
- Натуркоефіцієнт для ПДФО та ВЗ: чи варто дослуховувати до порад податківців. Коли ці поради призводять до податкових ризиків
- Донарахуваня до мінбази з ЄСВ: найпоширеніший випадки та правила, типові помилки неврахування
- Головні акценти лікарняних та декретних
7). ТРУДОВІ ВІДНОСИНИ В ПЕРІОД ВОЄННОГО СТАНУ: сумісники – проблема виникла, звідки не чекали, прийняття на роботу, звільнення, тимчасова відсутність з оформленням та без, призупинення дії трудового договору, простій на підприємстві, дистанційна робота
- Сумісники та бронювання: неочікуваний поворот подій. Чи будуть донарахування ЄСВ, якщо у людини немає основного місця роботи. Як контролювати статус сумісників та чи треба це робити
- незмінна «класика» – трудові відносини та ЦПХ, сумісництво та суміщення – яких помилок не варто допусками, в т.ч. у воєнний час.
- як побудувати комунікацію із працівниками у воєнний час, в т.ч. із дистанційниками
- Працівники із статусом ФОП: всі нюанси та ризики 2026 року
- Що робити із працівниками, які відсутні на роботі через воєнні дії, як оформити відсутність, коли можна звільнити – вибираємо оптимальний варіант без помилок!
- Простій на підприємстві – коли доречно його вводити, як оформити, що сплачувати працівникам
- Дистанційна робота: що можна робити, що ні, чи «завантажувати» працівників
- Договір із нефіксованими робочім часом – кому буде цікаво та корисно
ІНШІ ПИТАННЯ, АКТУАЛЬНІ НА ДАТУ ВЕБІНАРУ
13 ЖовтняЛектор: Самарченко Олена РоманівнаПОДАТКОВА ЗВІТНІСТЬ-2026: АКТУАЛЬНІ ПИТАННЯ, ПОРАДИ ЩОДО ЇХ ВИРІШЕННЯ. ПДВ, ПЕРВИННІ ДОКУМЕНТИ ТА ПОДАТОК НА ПРИБУТОК, ПДФО/ВІЙСЬКОВИЙ ЗБІРЧас
(вівторок) 14:30 - 18:00
Місце проведення
Онлайн-конференція
Вебінар
Програма семінару
ПОДАТКОВА ЗВІТНІСТЬ-2026: АКТУАЛЬНІ ПИТАННЯ, ПОРАДИ ЩОДО ЇХ ВИРІШЕННЯ. ПДВ, ПЕРВИННІ ДОКУМЕНТИ ТА ПОДАТОК НА ПРИБУТОК, ПДФО/ВІЙСЬКОВИЙ ЗБІР ПОДАТОК НА ПРИБУТОК. [...]
Програма семінару
ПОДАТКОВА ЗВІТНІСТЬ-2026: АКТУАЛЬНІ ПИТАННЯ, ПОРАДИ ЩОДО ЇХ ВИРІШЕННЯ.
ПДВ, ПЕРВИННІ ДОКУМЕНТИ ТА ПОДАТОК НА ПРИБУТОК, ПДФО/ВІЙСЬКОВИЙ ЗБІР
ПОДАТОК НА ПРИБУТОК. ФОРМУВАННЯ ПОКАЗНИКІВ ДЕКЛАРАЦІЇ. ВІДОБРАЖЕННЯ ОПЕРАЦІЙ ПО СПИСАННЮ МАЙНА. ВІДОБРАЖЕННЯ В ОБЛІКУ НЕОБОРОТНИХ АКТИВІВ
ПОДАТОК НА ДОДАНУ ВАРТІСТЬ. ПИТАННЯ ЩОДО КОРИГУВАННЯ/ПОВЕРНЕННЯ ТА СКЛАДЕННЯ РОЗРАХУНКІВ КОРИГУВАННЯ (РК). «РОЗПОДІЛЬЧИЙ» КОЕФІЦІЄНТ ПРИ ЗДІЙСНЕННІ НЕОПОДАТКОВУВАНИХ ОПЕРАЦІЙ
Програма семінару:
1). ПОДАТОК НА ПРИБУТОК
- Розрахунок ліміту «благодійних» витрат. Особливості заповнення додатка БД;
- Коригування фінрезультату в операціях з нерезидентами. Вимоги щодо незастосування коригувань в операціях з нерезидентами з Переліку № 480. Фіскальний підхід податкової. Як платникам підготуватись до таких річних коригувань
- Визначення терміну «пов’язані особи» та критерії «економічної пов’язаності» з нерезидентом
2). ФОРМУВАННЯ ПОКАЗНИКІВ ДЕКЛАРАЦІЇ
- ВІДОБРАЖЕННЯ ЗАБОРГОВАНОСТЕЙ:
- відновлення розрахунку строку позовної давності. Як визначити момент (період) списання боргу
- сумнівні та безнадійні борги з причин форс-мажорних обставин (на що спиратись, чим підтверджувати);
- борги, що виникли з нерезидентами з країни-агресора. Як обліковувати, чи можна списати, які документи потрібно мати.
- ВІДОБРАЖЕННЯ ОПЕРАЦІЙ ПО СПИСАННЮ МАЙНА (в тому числі необоротних активів), що було:
- знищено, зруйновано;
- передано безоплатно на потреби Збройних сил та/або постраждалим;
- створення резерву на знецінення пошкодженого майна.
- ОБЛІК НЕОБОРОТНИХ АКТИВІВ, які тимчасово не використовуються підприємством (в тому числі генераторів і іншого подібного майна). Аналіз можливих проблем з амортизацією
- ВІДОБРАЖЕННЯ В ОБЛІКУ НЕОБОРОТНИХ АКТИВІВ, що їх було вилучено («мобілізовано»):
- як потрібно обліковувати таке майно, чи можна його списати. Облікові наслідки при списанні;
- чи можна амортизувати таке майно, якщо його не списано.
- Аналіз деяких «нестандартних» операцій з майном (користування працівником, що виїхав на кордон, втрата, не підтверджена документами тощо)
- Безоплатна оренда та інші послуги, що надаються безоплатно:
- відображення в обліку обох сторін-суб’єктів підприємницької діяльності
3). ПОДАТОК НА ДОДАНУ ВАРТІСТЬ
- БЛОКУВАННЯ ПДВ-ДОКУМЕНТІВ. Внаслідок яких господарських операцій та/або облікових дій (бездіяння) платник ПДВ може опинитись в категорії ризикових платників
- ПИТАННЯ ЩОДО КОРИГУВАННЯ/ПОВЕРНЕННЯ ТА СКЛАДЕННЯ РОЗРАХУНКІВ КОРИГУВАННЯ (РК), в тому числі:
- повернення неоплаченого товару між платниками ПДВ. Як правильно визначити дату складення РК у випадку неспівпадіння дат (відвантаження та отримання поверненого товару)
- необхідність коригування ПДВ після сплину 1095 днів від дати операції. Можливі альтернативні варіанти «відкоригувати» ПДВ;
- взаємовідносини з контрагентом, який на момент коригування ПДВ вже не є платником;
- повернення оплаченого товару покупцем-платником ПДВ. Які варіанти складення (або не складення) РК існують. Оновлення та фіскалізація позиції податківців;
- повернення товару кінцевим споживачем. Нюанси для роздрібної торгівлі;
- виправлення помилок в ІПН покупця. Як складати документи, як відображати в декларації.
- ВТРАТА МАЙНА ПІД ЧАС ВІЙНИ. Проблеми ненарахування ПДВ. Які документи повинно мати підприємство? Фіскальна позиція податківців та обнадійлива судова практика
- «РОЗПОДІЛЬЧИЙ» КОЕФІЦІЄНТ ПРИ ЗДІЙСНЕННІ НЕОПОДАТКОВУВАНИХ ОПЕРАЦІЙ
- в яких випадках (за наслідками яких операцій) розраховується коефіцієнт
- особливості розрахунку коефіцієнту при здійсненні різних неоподатковуваних операцій
- чи завжди існує необхідність застосування коефіцієнту в наступних періодах. Фіскальна позиція податківців та наслідки для підприємств при дотриманні цієї позиції
- відображення звільнених від ПДВ операцій в додатку 4 (Д4) до декларації. До яких проблемних ситуацій може призвести відображення пільг в Д4
- АНАЛІЗ ОКРЕМИХ ОПЕРАЦІЙ, В ТОМУ ЧИСЛІ:
- отримання відшкодування за пошкоджене майно від страхової компанії та/чи винної особи. Коли виникає необхідність нарахувати ПДВ та як це правильно зробити?
 16 ЖовтняЛектор: Небильцова Оксана ВолодимирівнаОРЕНДА ЗА МСФЗ У ЗВІТНОСТІ ОРЕНДАТОРА ТА ОРЕНДОДАВЦЯ
Час
(п*ятниця) 10:00
Місце проведення
Онлайн-конференція
Вебінар
Програма семінару
ОРЕНДА ЗА МСФЗ У ЗВІТНОСТІ ОРЕНДАТОРА ТА ОРЕНДОДАВЦЯ Програма семінару: ВИЗНАЧЕННЯ ОРЕНДИ – КОЛИ ОРЕНДА НЕ Є ОРЕНДОЮ, а неоренда є [...]
Програма семінару
ОРЕНДА ЗА МСФЗ У ЗВІТНОСТІ ОРЕНДАТОРА ТА ОРЕНДОДАВЦЯ
Програма семінару:
- ВИЗНАЧЕННЯ ОРЕНДИ – КОЛИ ОРЕНДА НЕ Є ОРЕНДОЮ, а неоренда є орендою – як не заплутатись у двох соснах?
- ФІНАНСОВА ТА ОПЕРАЦІЙНА ОРЕНДА: ФАТА-МОРГАНА ЧИ НІ?
- ОРЕНДА ТРАНСПОРТНИХ ЗАСОБІВ, БУДІВЕЛЬ ТА ЗЕМЛІ – українські особливості.
- ОЦІНКА ОРЕНДНОГО ПЛАТЕЖУ, СТРОКУ ОРЕНДИ ТА СТАВКИ ДИСКОНТУВАННЯ – увага на умови договору та облікову політику.
- ОРЕНДНИЙ ПЛАТІЖ – що є платежем за користування майном, а що послугами? Як розмежувати компоненти оренди та оцінити і відобразити правильно?
- ОРЕНДНІ ПЛАТЕЖІ І НЕ ТІЛЬКИ: фіксовані (у тому числі по суті фіксовані); змінні; змінні орендні платежі, які залежать від індексу чи ставки; суми, що, як очікується, будуть сплачені за гарантіями ліквідаційної вартості; ціна виконання можливості придбання; платежі в рахунок штрафів за припинення оренди; орендний платіж, визначений в іноземній валюті.
- СТРОК ОРЕНДИ – визначений в договорі чи оцінений. Чи можливо таке?
- СТАВКА ДИСКОНТУВАННЯ – де знайти, якщо немає у договорі?
- ПРЯМІ ВИТРАТИ, ПОНЕСЕНІ ПРИ УКЛАДЕННІ ДОГОВОРУ, та витрати, пов’язані з підготовкою орендованого активу до використання.
- ПРАВИЛА ВИЗНАЧЕННЯ ОРЕНДАТОРОМ СУМИ ЗОБОВ’ЯЗАННЯ з оренди та активу з права користування на дату визнання і на наступну звітну дату.
- КОРОТКОСТРОКОВА ОРЕНДА ТА ОРЕНДА, ЗА ЯКОЮ АКТИВ Є МАЛОЦІННИМ.
- ДЕ ВІДОБРАЖАТИ ОРЕНДАРЮ АКТИВ з права користування та зобов’язання з оренди в обліку та звітності?
- МОДИФІКАЦІЯ ДОГОВОРУ ОРЕНДИ. Поступки з оренди, пов’язані з режимом воєнного стану.
- НЕВІД’ЄМНІ ПОЛІПШЕННЯ ОРЕНДАТОРОМ ОРЕНДОВАНОГО МАЙНА.
- ОРЕНДА В ОБЛІКУ І ЗВІТНОСТІ ОРЕНДОДАВЦЯ.
21 ЖовтняЛектор: Небильцова Оксана ВолодимирівнаФІНАНСОВА ЗВІТНІСТЬ ЗА МСФЗ У 2026 РОЦІ: НОВІ ПИТАННЯ ТА РІШЕННЯ. ТАКСОНОМІЯ ФІНАНСОВОЇ ЗВІТНОСТІ ЗА МСФЗЧас
(середа) 10:00
Місце проведення
Онлайн-конференція
Вебінар
Програма семінару
ФІНАНСОВА ЗВІТНІСТЬ ЗА МСФЗ У 2026 РОЦІ: НОВІ ПИТАННЯ ТА РІШЕННЯ ТАКСОНОМІЯ ФІНАНСОВОЇ ЗВІТНОСТІ ЗА МСФЗ:
Програма семінару
ФІНАНСОВА ЗВІТНІСТЬ ЗА МСФЗ У 2026 РОЦІ: НОВІ ПИТАННЯ ТА РІШЕННЯ
ТАКСОНОМІЯ ФІНАНСОВОЇ ЗВІТНОСТІ ЗА МСФЗ:
її розробники, перекладачі та сфера застосування в Україні. Електронний формат Таксономії UA МСФЗ XBRL
ПІДГОТОВКА ТА ПОДАННЯ ФІНАНСОВОЇ ЗВІТНОСТІ У ФОРМАТІ EXBRL (EXTENSIBLE BUSINESS REPORTING LANGUAGE)
АУДИТОР І БУХГАЛТЕР – ТОЧКИ ЗОРУ НА ФІНАНСОВУ ЗВІТНІСТЬ
СТРУКТУРА ТА ЗМІСТ ФІНАНСОВОЇ ЗВІТНОСТІ ЗА МСФЗ У 2026 р. Що зміниться у фінансовій звітності у 2027 р.?
ЩО НЕОБХІДНО ПЕРЕГЛЯНУТИ та переоцінити при підготовці фінансової звітності за МСФЗ?
МСФЗ 18 – готуємося до впровадження нового стандарту вже зараз
Програма семінару:
- СТРУКТУРА ТА ЗМІСТ ФІНАНСОВОЇ ЗВІТНОСТІ ЗА МСФЗ У 2026 Р. Що зміниться у фінансовій звітності у 2027 р.?
- МСФЗ 18 – ГОТУЄМОСЯ ДО ВПРОВАДЖЕННЯ НОВОГО СТАНДАРТУ ВЖЕ ЗАРАЗ:
- фінансові звіти загального призначення та фінансова звітність загального призначення – термінологічні нюанси;
- стандарти бухгалтерського обліку МСФЗ – з чим матимемо справу в майбутньому;
- структуроване зведення, агрегування та дезагрегування – «старі» рішення по-новому;
- активи, зобов’язання, капітал, доходи та витрат, які можуть мати достатньо несхожі характеристики – як подавати інформацію;
- визначена структура Звіту про прибутки та збитки та інший сукупний дохід – нові категорії та обов’язкові проміжні підсумки;
- активи, що генерують прибуток на індивідуальній основі та переважно незалежно від інших ресурсів суб’єкта господарювання – нові поняття
- подання інформації про доходи та витрати суб’єктами господарювання, які не мають визначену основну господарську діяльність та суб’єктами господарювання з визначеною основною господарською діяльністю (приклади подання інформації у Звіті);
- розкриття інформації про визначені управлінським персоналом показники результатів діяльності – де її знайти та що показати;
- зв’язок інформації Звіту про прибутки та збитки та інший сукупний дохід зі Звітом про рух грошових коштів.
- Що необхідно переглянути та переоцінити при підготовці фінансової звітності за МСФЗ?
- ВПЛИВ ВОЄННОГО СТАНУ НА ОЦІНКУ ТА ПОДАННЯ У ЗВІТНОСТІ ТА РОЗКРИТТЯ ІНФОРМАЦІЇ ПРО АКТИВИ, ЗОБОВ’ЯЗАННЯ, ДОХОДИ ТА ВИТРАТИ.
- АУДИТОР І БУХГАЛТЕР – ТОЧКИ ЗОРУ НА ФІНАНСОВУ ЗВІТНІСТЬ. Аналітичні процедури при проведенні аудиту – яка інформація і чому потрібна аудитору (керівництво для бухгалтера)
- ТАКСОНОМІЯ ФІНАНСОВОЇ ЗВІТНОСТІ ЗА МСФЗ: її розробники, перекладачі та сфера застосування в Україні. Електронний формат Таксономії UA МСФЗ XBRL.
- ПІДГОТОВКА ТА ПОДАННЯ ФІНАНСОВОЇ ЗВІТНОСТІ У ФОРМАТІ EXBRL (EXTENSIBLE BUSINESS REPORTING LANGUAGE)::
- користувачі фінансової звітності eXBRL;
- реєстрація суб’єкта господарювання на порталі системи фінансової звітності (СФЗ);
- програмне забезпечення для підготовки файлу у форматі iXBRL;
- документ у форматі iXBRL –хто і яким чином створює та кому подається;
- типові помилки при заповненні основниз форм фінансових звітів.
26 ЖовтняЛектор: Величко Віктория ВалеріївнаБУХГАЛТЕРСЬКА ОСІНЬ-2026: ГАРЯЧІ ПОДАТКОВО-ОБЛІКОВІ ПИТАННЯ. ПОДАТОК НА ПРИБУТОК І БУХОБЛІК: ДЕ ШУКАТИ РИЗИКИ У 2026–2027 РРЧас
(понеділок) 10:00 - 15:00
Місце проведення
Зал + Онлайн конференція
м. Київ, метро «Майдан Незалежности» готель «Козацький»
Програма семінару
БУХГАЛТЕРСЬКА ОСІНЬ-2026: ГАРЯЧІ ПОДАТКОВО-ОБЛІКОВІ ПИТАННЯ ПОДАТОК НА ПРИБУТОК І БУХОБЛІК: ДЕ ШУКАТИ РИЗИКИ У 2026–2027 РР ТТН ТА е-ТТН У 2026–2027: НОВІ ПРАВИЛА І ПОДАТКОВІ РИЗИКИ ПДВ-2026/2027: [...]
Програма семінару
БУХГАЛТЕРСЬКА ОСІНЬ-2026: ГАРЯЧІ ПОДАТКОВО-ОБЛІКОВІ ПИТАННЯ
ПОДАТОК НА ПРИБУТОК І БУХОБЛІК: ДЕ ШУКАТИ РИЗИКИ У 2026–2027 РР
ТТН ТА е-ТТН У 2026–2027: НОВІ ПРАВИЛА І ПОДАТКОВІ РИЗИКИ
ПДВ-2026/2027: РИЗИКИ, НОВІ ПРАВИЛА І ТЕ, ЩО ЩЕ МОЖУТЬ ПРИЙНЯТИ
ЗАРПЛАТА, ПДФО, ВІЙСЬКОВИЙ ЗБІР ТА ПРИХОВАНІ ТРУДОВІ ВІДНОСИНИ
РРО/ПРРО, БАНКИ ТА ФІНМОНІТОРИНГ: ТРИ ДЖЕРЕЛА, З ЯКИХ ДПС БАЧИТЬ БІЗНЕС
ЗЕД І ВАЛЮТНИЙ КОНТРОЛЬ: ЩО ДОЗВОЛИВ НБУ І ЩО ЗАЛИШАЄТЬСЯ ПІД КОНТРОЛЕМ
Е-АУДИТ І SAF-T UA: ПОДАТКОВА ПЕРЕВІРКА ПЕРЕЇЖДЖАЄ В КОМП’ЮТЕР
ПОДАТКОВІ ПЕРЕВІРКИ-2027: ЩО ЗМІНЮЄТЬСЯ У СИСТЕМІ КОНТРОЛЮ
Програма семінару:
1. ПОДАТКОВЕ ЛІТО-2026: ЩО МИ ВЖЕ МАЄМО І ЩО ЗМІНИЛО ПРАВИЛА ГРИ
- Головні податкові події червня, липня та серпня 2026 року: відсіюємо зайве і залишаємо те, що реально впливає на бізнес
- Які зміни вже набрали чинності, які прийняті, але запрацюють пізніше, а які поки залишаються законопроєктами
- Податкова політика держави на 2027 рік: звідки братимуть додаткові доходи бюджету і хто опиниться у зоні підвищеної уваги
- Дані банків, РРО/ПРРО, реєстрів, цифрових платформ, міжнародний автоматичний обмін: яку картину бізнесу вже може скласти податкова
- Що бухгалтеру та керівнику варто перевірити вже у вересні, щоб не наздоганяти зміни в грудні
2. ПОДАТОК НА ПРИБУТОК І БУХОБЛІК: ДЕ ШУКАТИ РИЗИКИ У 2026–2027 РР
- Податок на прибуток: що перевірити після 9 місяців 2026 року
- Первинні документи та ділова мета: чому формальної наявності акта дедалі частіше недостатньо
- Витрати на маркетинг, рекламу, консультації, ІТ, управлінські та агентські послуги та інші ризикові операції для ДПС
- Безнадійна дебіторська і кредиторська заборгованість, дисконтування, резерви, забезпечення та податкові різниці – новий погляд ДПС
- Фінансова допомога, позики та поворотна фінансова допомога
- Операції з пов’язаними особами
- Основні засоби, ремонти, поліпшення, списання знищеного та пошкодженого майна
- Виплата дивідендів у 2026-2027 роках.
- Трансфертне ціноутворення: подальше зближення правил з рекомендаціями ОЕСР.
3. ТТН ТА е-ТТН У 2026–2027: НОВІ ПРАВИЛА І ПОДАТКОВІ РИЗИКИ
- ТТН у 2026 році: коли обов’язкова, хто складає та відповідає за помилки.
- Паперова ТТН та е-ТТН: що працює зараз і до чого готуватися у 2027 році
- Обов’язкові реквізити ТТН та помилки, які можуть стати проблемою.
- ТТН для ФОП та підтвердження походження товару.
- Немає ТТН або є помилки: що буде з витратами та податковим кредитом з ПДВ
- ТТН + ПН + видаткова + склад + оплата: які розбіжності шукає податкова.
- ТТН та 20-ОПП: адреси навантаження, розвантаження, склади та об’єкти бізнесу
- Переміщення між власними складами та підрозділами: чи потрібна ТТН.
- ТТН у ЗЕД: ТТН, CMR та міжнародні транспортні документи.
- ТОП-5 помилок у ТТН, які краще знайти бухгалтеру раніше за податкову
4. ПДВ-2026/2027: РИЗИКИ, НОВІ ПРАВИЛА І ТЕ, ЩО ЩЕ МОЖУТЬ ПРИЙНЯТИ
- Що змінилося у ПДВ протягом 2026 року та які проблеми залишаються найболючішими
- Пільгові операції у податкових перевірках
- Податкова накладна та РК: де сьогодні виникають найбільші претензії ДПС
- Блокування ПН/РК: що змінилося у підходах податкової та як вибудовувати доказову базу
- Таблиця даних платника, критерії ризиковості та позитивна податкова історія
- Від’ємне значення та бюджетне відшкодування: чому такі платники автоматично потрапляють у поле зору контролю.
- ПДВ і міжнародна електронна торгівля
- Посилки до €150: що планує змінити уряд?
- Який сценарій щодо міжнародних посилок може повернутися до парламенту?
- ПДВ-пільги та знижені ставки: курс на гармонізацію із законодавством ЄС?
- Що може змінитися для платників ПДВ у 2027 році?
- Самодіагностика ПДВ: показники, які варто перевірити до початку нового року
5. ФОП І СПРОЩЕНА СИСТЕМА: 2027 РІК МОЖЕ СТАТИ ПОВОРОТНИМ
- Які правила для ФОП залишаються чинними у 2026 році та де сьогодні найбільше податкових ризиків
- Спрощена система під прицілом держави: що передбачає податкова стратегія на 2027 рік
- Антидроблення бізнесу: де закінчується законне структурування та починається податковий ризик
- Кілька ФОП, одна торгова марка, один сайт, спільні працівники, склад, каса, реклама та клієнтська база: які конструкції ДПС аналізуватиме першими.
- Обмеження повторного переходу на спрощену систему після переходу на загальну: що закладено у податкові плани
- ФОП + ТОВ, ФОП + ФОП, сімейний бізнес, франшиза, агенти та підрядники: що може залишатися нормальним бізнесом, а що потрібно перебудовувати.
- Банківські рахунки ФОП та особисті картки: чому змішування коштів стає дедалі небезпечнішим
- РРО/ПРРО у 2026–2027 роках: де бізнес продовжує помилятися навіть після кількох років роботи за новими правилами
- Форма №20-ОПП як частина податкової діагностики бізнесу: чому ДПС улітку знову активно нагадувала про об’єкти оподаткування
- Практичний алгоритм: 10 тестів, які ФОП має пройти до 2027 року
6. ЦИФРОВІ ПЛАТФОРМИ, OLX, ETSY, UBER, BOLT, AIRBNB ТА ІНШІ: ПОДАТКОВА БАЧИТИМЕ БІЛЬШЕ
- Нові правила щодо доходів, отриманих через цифрові платформи: кого вони охоплюють
- Продаж товарів, оренда нерухомості, транспорт, послуги та фриланс: які операції стають підзвітними
- Хто вважається оператором платформи та хто є підзвітним продавцем
- Як платформи ідентифікуватимуть користувачів та яку інформацію збиратимуть
- Новий механізм оподаткування фізичних осіб через платформи з 2027 року
- Коли платформа виконує функції податкового агента, а коли людина має вирішувати питання оподаткування самостійно
- Продаж особистих речей через маркетплейси: де звичайний громадянин, а де вже систематична підприємницька діяльність
- Неоподатковувані операції та порогові значення: що важливо не переплутати.
- DAC7 та міжнародний автоматичний обмін: що реально побачить українська ДПС
- Чому доходи 2026 року і доходи 2027 року потрібно чітко розмежовувати
- ФОП, який працює через маркетплейс: чи поширюються на нього нові правила для фізичних осіб
7. ЗАРПЛАТА, ПДФО, ВІЙСЬКОВИЙ ЗБІР ТА ПРИХОВАНІ ТРУДОВІ ВІДНОСИНИ
- Зарплатні податки у 2026 році: що перевірити роботодавцю перед закінченням року
- Військовий збір: чинні правила та податкова політика на наступний період
- Мінімальна зарплата, неповний робочий час, сумісництво та доплата ЄСВ
- ЦПД з фізичними особами: коли економія перетворюється на ризик перекваліфікації
- ФОП замість працівника: які ознаки фактичних трудових відносин шукають контролери
- Виплати власникам і пов’язаним особам
- Як податкова співставляє зарплатні показники з оборотом, кількістю працівників та видом діяльності
- Нюанси оновленої об’єднаної звітності
8. РРО/ПРРО, БАНКИ ТА ФІНМОНІТОРИНГ: ТРИ ДЖЕРЕЛА, З ЯКИХ ДПС БАЧИТЬ БІЗНЕС
- РРО/ПРРО у 2026 році: чеки, Z-звіти, номенклатура, способи оплати та помилки, які видно дистанційно.
- Інтернет-еквайринг, платежі за реквізитами IBAN, післяплата та платіжні сервіси.
- Банківський фінмоніторинг у 2026 році: що змінилося у поведінці банків
- Запити банку про походження коштів, договори, контрагентів та економічний зміст операцій
- Перекази між фізичними особами та рахунками ФОП
- ДПС + банки + фінмоніторинг + БЕБ: як інформація різних систем формує єдину картину платника – все змінилось з 1 вересня
- Що відповідати банку і які документи варто мати до того, як їх попросили
9. ЗЕД І ВАЛЮТНИЙ КОНТРОЛЬ: ЩО ДОЗВОЛИВ НБУ І ЩО ЗАЛИШАЄТЬСЯ ПІД КОНТРОЛЕМ
- Валютні обмеження 2026 року: актуальна карта для бізнесу
- Нові можливості у межах поступової валютної лібералізації
- Інвестиційний, донатний та позиковий ліміти: коли ними може скористатися бізнес
- Розрахунки з нерезидентами та зовнішні позики
- Строки розрахунків за експортно-імпортними операціями
- Виплати нерезидентам, податок на доходи нерезидентів і міжнародні договори
- Курсова різниця та валютні операції в бухгалтерському обліку
- Рахунки за кордоном: що дозволено, але про що не варто забувати бухгалтеру
- Що НБУ може лібералізувати наступним і чому валютні правила потрібно перевіряти безпосередньо перед операцією
10. Е-АУДИТ І SAF-T UA: ПОДАТКОВА ПЕРЕВІРКА ПЕРЕЇЖДЖАЄ В КОМП’ЮТЕР
- Що таке електронний аудит і чому він змінює саму філософію податкової перевірки
- SAF-T UA: що міститься у стандартному аудиторському файлі
- Господарські операції, активи, зобов’язання, первинні документи та бухгалтерські регістри: що може аналізувати система
- Хто вже потрапляє під правила SAF-T UA у 2026 році
- Яке розширення е-аудиту закладено державою на наступні роки
11. ПОДАТКОВІ ПЕРЕВІРКИ-2027: ЩО ЗМІНЮЄТЬСЯ У СИСТЕМІ КОНТРОЛЮ
- Податкова перевірка починається задовго до наказу про її проведення
- Які дані ДПС може аналізувати дистанційно
- Податкова декларація проти банку, РРО, ЄРПН, зарплати та реєстрів: де виникають «червоні прапорці»
- 10 сигналів, які можуть привести бізнес до запиту або перевірки
- Низьке податкове навантаження: коли це економічна реальність, а коли причина для додаткових запитань
- Збитки, від’ємний ПДВ, великі повернення фінансової допомоги, різкі зміни обороту, нові ФОП-контрагенти
- Запити ДПС: коли відповідати, що надавати і чого не потрібно надсилати «про всяк випадок»
- Документальна база бізнесу: що потрібно виправляти до перевірки, а не під час перевірки
- Як проводити власну податкову діагностику раз на квартал
12. ВІДПОВІДІ НА ЗАПИТАННЯ УЧАСНИКІВ
27 ЖовтняЛектор: Губіна Ірина АнатоліївнаПОДАТОК НА ПРИБУТОК: ЗВІТУЄМО ЗА 9 МІСЯЦІВ 2026 РОКУ
Лектор
Час
(вівторок) 11:00
Місце проведення
Онлайн-конференція
Вебінар
Програма семінару
ПОДАТОК НА ПРИБУТОК: ЗВІТУЄМО ЗА 9 МІСЯЦІВ 2026 РОКУ Чергові зміни у формі Декларації: що змінилося та [...]
Програма семінару
ПОДАТОК НА ПРИБУТОК:
ЗВІТУЄМО ЗА 9 МІСЯЦІВ 2026 РОКУ
Чергові зміни у формі Декларації: що змінилося та кого стосується
За якою формою будемо звітуватися за 9 місяців
Формування об’єкту оподаткування без помилок
Заповнення основних додатків
Виправлення помилок в декларації: як зробити із найменшим ризиком
Програма семінару:
1). ОРГМОМЕНТИ ПОДАННЯ ДЕКЛАРАЦІЇ
- Чергові зміни у формі Декларації: що змінилося та кого стосується
- За якою формою будемо звітуватися за 9 місяців
- Як «вписати» у форму операції, по яких немає рядків: універсальна інструкція від податківців
- Головні рядки Декларації: стиковка із фінзвітністю, правила самоперевірки
- Алгоритми заповнення ключових рядків форми, які впливають на забов’язання
- Ризики згортання доходів та витрат при формуванні рядка 1: як не допустити помилку
- Типові помилки неврахування наростаючого підсумку: на що звертають увагу податківці
- Необхідні додатки до піврічної декларації: фінзвітність, РІ і не тільки
2). ФОРМУВАННЯ ОБ’ЄКТУ ОПОДАТКУВАННЯ БЕЗ ПОМИЛОК
- Як звітувати у разі збитків, чи варто «моделювати» фінансовий результат
- Податкові збитки у Декларації: не забуваємо про наростаючий підсумок, хто може врахувати минулі збитки за півріччя без обмежень
- Оціночні бухгалтерські процедури, які слід проводити на дату проміжного балансу, та їх вплив на Декларацію: робити / не робити, як захищатися
- Акценти для відображення курсових різниць в умовах зростання валютного курсу. В яких випадках податківці можуть «заборонити» витрати і як цьому протистояти
- Амортизація необоротних активів у ремонтах та простоях: чи можна її нараховувати та включати до витрат
- Витрати майбутніх періодів як джерело відкладених ризиків: як не втрапити в халепу
- ПДВ-коригування в бухобліку. Коли доречно списувати ПК по заблокованим «назавжди» ПН, чи будуть коригування по додатку РІ
- Заборгованості: формування доходів та витрат при списанні: як не нарахувати зайвого та не загубити необхідне, як та коли списувати безнадійну ДЗ та КЗ
- Податкові ризики дисконтування: на що звертають увагу податківці
3). ЗАПОВНЕННЯ ОСНОВНИХ ДОДАТКІВ:
Додаток РІ: що перевірити при формування показників за 9 місяців, куди включити «добровільні коригування» для бажаного податкового навантаження
Додаток АМ: які рядки мають бути заповненмі, як не завищити об’єкт оподаткування через невірне представлення інформації про НМНА
Додаток БД: як врахувати благодійність. Розрахунок лімітів, випадки, коли додаток заповнюємо, а коли ні. Як впливає додаток на показники декларації
Додаток ПН: особливості формування показників розрахунків із нерезидентами та перенесення даних в декларацію. Як не допустити типових помилок при наростаючому підсумку
Додаток АВ: якщо дивіденди сплачуються поквартально. Особливості формування показника авансового внеску та перенесення даних в декларацію із врахуванням наростаючого підсумку
Додаток ЗП: в яких випадках зменшується об’єкт оподаткування, чому важливо не загубити цей додаток
Додаток ПП: пільги очевидні і не дуже, як показати
Додаток ЩАВ: торгівля валютою та пальним, особливості визначення місячних авансових платежів для формування додатку
Додаток ЄП: в яких випадках та хто заповнює
4). ВИПРАВЛЕННЯ ПОМИЛОК В ДЕКЛАРАЦІЇ: ЯК ЗРОБИТИ ІЗ НАЙМЕНШИМ РИЗИКОМ
- Які помилки можна виправити за півріччя 2026 року з огляду на сплив податкової давності
- Чи правити Декларацію після подання аудиторського звіту та як це бачить ПКУ
- Помилки бувають різні: обираємо оптимальний варіант коригування
- Стиковка із фінзвітністю: бухгалтерські правила VS податкові правила
- Самоштрафи та податкові коригування
- Правила формування показників Декларації після податкової перевірки: як не зависити забов’язання
Фотозвіти
